SlowVIX Macro, czyli SlowVIX z filtrem recesji
SlowVIX dobrze radzi sobie z nagłymi skokami zmienności. Gorzej wypada wtedy, gdy rynek spada powoli i długo, jak w latach 2000–2002. Sprawdziłem, czy da się to poprawić jednym dodatkowym warunkiem. Wyszła z tego wersja, którą nazwałem SlowVIX Macro. To ten sam SlowVIX z filtrem recesji opartym na bezrobociu w USA i trendzie S&P 500.
W tym wpisie opisuję, skąd wziął się pomysł, jak działa filtr, co pokazały symulacje i gdzie filtr nie pomaga. Zwykły SlowVIX zostaje bez zmian. Obie wersje są od dziś w Panelu VIX obok siebie.
Gdzie SlowVIX ma słabość
SlowVIX opiera się na indeksie zmienności VIX, który mierzy, jakich wahań S&P 500 oczekują inwestorzy w najbliższych tygodniach. Gdy oczekiwana zmienność wyraźnie rośnie, strategia przechodzi z akcji do obligacji skarbowych albo gotówki. Gdy się uspokaja, wraca do akcji. Opis strategii jest we wpisie o zmianach w VIX Model.
Taki sygnał sprawdza się przy gwałtownych przecenach. Problem pojawia się w długiej bessie. Zmienność potrafi wtedy opaść, chociaż ceny dalej się osuwają. Strategia wraca do akcji, a rynek spada dalej. W symulacji widać to w latach 2001 i 2002 oraz w 2008 roku. Dobrze pokazuje to wariant na SSO. To ETF, który każdego dnia ma dawać dwukrotność zmiany S&P 500, czyli S&P 500 z dźwignią x2. SlowVIX na SSO miał w tych okresach obsunięcie -50%.
Obie długie bessy miały wspólną cechę. Towarzyszyła im recesja w gospodarce USA. Szukałem więc prostego sposobu, żeby strategia wiedziała, że trwa recesja.
Skąd pomysł
Pomysł nie jest mój. W grudniu 2024 roku Tomasz, jeden z subskrybentów, zapytał mnie w mailu, czy w SlowVIX da się zdejmować dźwignię, gdy krótsza średnia krocząca S&P 500 spada poniżej dłuższej. Kilka dni później dopisał drugi warunek, czyli rosnące bezrobocie, i podesłał wpis z bloga Philosophical Economics, In Search of the Perfect Recession Indicator, który opisuje to połączenie. Policzyłem pierwszą wersję tego samego dnia. Wynik zaskoczył nas obu.
Potem wymieniliśmy ponad sto maili. Tomasz, dziękuję za inspirację i za wszystkie pytania, które zmuszały mnie do kolejnych testów.
Logika jest prosta. Spadek cen bez recesji to zwykle korekta, która szybko mija. Spadek cen w trakcie recesji bywa głęboki i długi. Sam trend daje dużo fałszywych alarmów. Samo bezrobocie reaguje za późno. Razem mówią więcej niż każde z osobna.
Wersja z tamtej korespondencji miała inne założenia niż dzisiejsza. Filtr tylko zdejmował dźwignię, czyli przełączał strategię na wersję bez lewaru. Trend był krzyżem średnich z 50 i 200 sesji i sprawdzałem go codziennie. Bezrobocie porównywałem ze średnią z 12 miesięcy, jak w tym wpisie, i dopiero gdy było powyżej niej, trend zaczynał się liczyć. Taka reguła dawała za dużo alarmów bez recesji. Lepiej wypadła ta, którą ekonomiści znają jako regułę Sahm. Po kolejnych testach z pierwszej wersji zostało samo połączenie bezrobocia z trendem.
Reguła Sahm, czyli kiedy bezrobocie mówi o recesji
Claudia Sahm jest ekonomistką i pracowała w amerykańskim banku centralnym. W 2019 roku w opracowaniu Direct Stimulus Payments to Individuals zaproponowała prosty sposób rozpoznawania początku recesji. Chodziło o to, żeby pomoc dla gospodarstw domowych mogła ruszać automatycznie, bez czekania na polityków i oficjalne ogłoszenie recesji, które przychodzi z opóźnieniem wielu miesięcy. Nazwa „reguła Sahm” i użycie jej jako wskaźnika recesji przyszły później.
Przykład z danych znanych na koniec stycznia 2008. Średnia z trzech miesięcy wynosiła 4,83%. Najniższa średnia z poprzedniego roku to 4,43%. Różnica miała więc wartość 0,40 punktu procentowego. Bezrobocie było jeszcze niskie, ale wyraźnie odbiło od dna. O to w tej regule chodzi. Poziom bezrobocia nie ma znaczenia. Liczy się to, że zaczęło rosnąć.
Dlaczego to działa? Bezrobocie w USA zachowuje się w cyklu w charakterystyczny sposób. W dobrych czasach spada powoli, latami. Gdy zaczyna rosnąć, zwykle nie zatrzymuje się po kilku dziesiątych punktu. Firmy tną zatrudnienie, ludzie wydają mniej, kolejne firmy tną zatrudnienie. Na danych od 1970 roku reguła rozpoznała każdą recesję w USA w pierwszych miesiącach jej trwania.
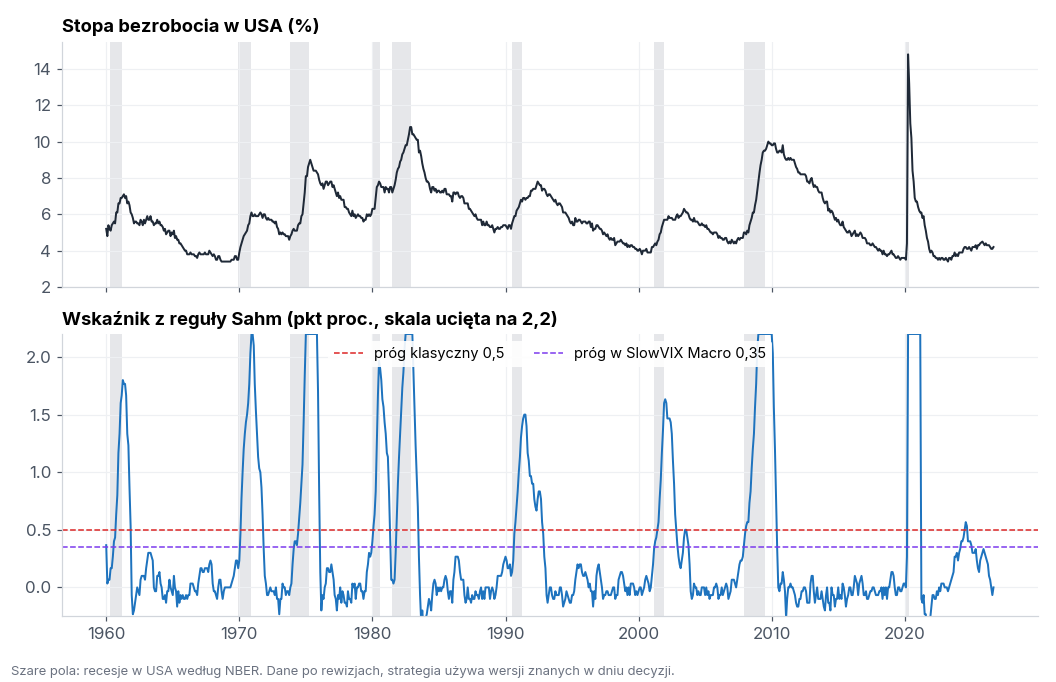
Reguła ma też wpadkę na koncie. Latem 2024 roku wskaźnik przekroczył 0,5, a recesja nie przyszła. To dobry argument, żeby nie opierać decyzji na jednym wskaźniku. Wrócę do tego przy opisie filtra.
Jest jeszcze jedna pułapka, techniczna. Dane o bezrobociu są po czasie poprawiane. Symulacja na dzisiejszych danych widzi więc liczby, których w dniu decyzji nikt nie znał. Dlatego SlowVIX Macro korzysta z archiwalnych wersji danych, czyli takich, jakie były opublikowane w dniu sprawdzania filtra. W moich testach różnica była wyraźna. Na danych po poprawkach filtr wyglądał lepiej, niż wypadłby naprawdę.
Drugi warunek, czyli trend S&P 500
Drugi warunek jest prostszy. Indeks S&P 500 jest poniżej swojej średniej z 200 sesji. To jedna z najczęściej używanych miar trendu długoterminowego i nie dobierałem jej pod wynik. Sprawdziłem średnie od 125 do 250 sesji. Ochrona przed obsunięciem była przy każdej z nich taka sama.
Filtr używa samego indeksu, a nie ETF-a. Notowania ETF-ów skorygowane o dywidendy zmieniają się wstecz po każdej wypłacie, więc średnia liczona z historii potrafi się przesunąć. Indeks tego problemu nie ma.
Jak działa filtr w SlowVIX Macro
Filtr sprawdzam raz w miesiącu, na zamknięciu ostatniej sesji. Jest aktywny, gdy spełnione są oba warunki naraz. Pierwszy to reguła Sahm z progiem 0,35 punktu procentowego. Drugi to S&P 500 poniżej średniej z 200 sesji.
Gdy filtr jest aktywny, strategia przez następny miesiąc trzyma obligacje skarbowe albo gotówkę. Robi tak nawet wtedy, gdy sygnał z VIX wskazuje akcje. Po miesiącu sprawdzenie się powtarza. Gdy filtr jest nieaktywny, SlowVIX Macro zachowuje się dokładnie jak SlowVIX.
Przykład z 2008 roku. Na koniec stycznia oba warunki były spełnione i filtr się włączył. Pozostał aktywny do końca czerwca 2009, czyli przez 356 sesji. S&P 500 stracił w tym czasie 33%. Zwykły SlowVIX kilka razy wracał w tym okresie do akcji i za każdym razem trafiał na kolejną falę spadków.
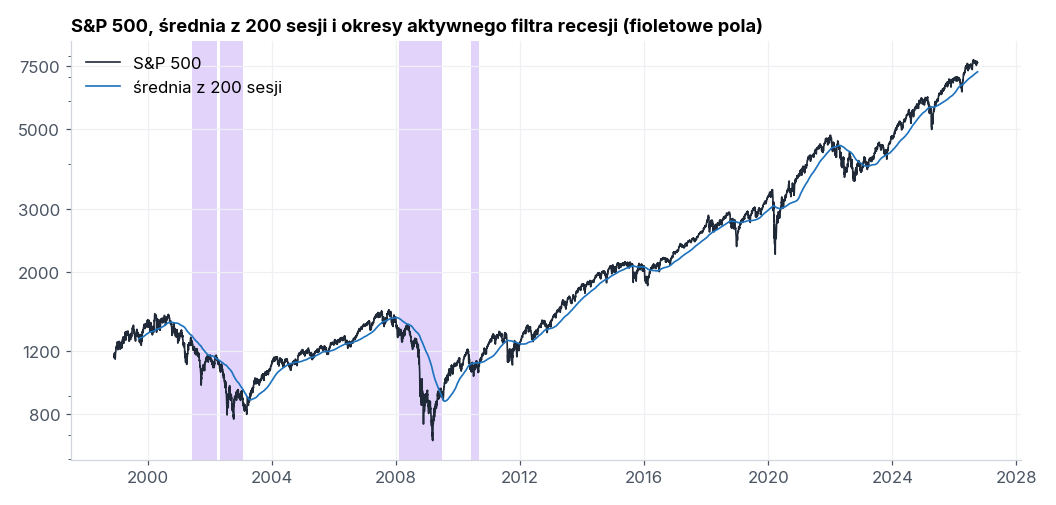
Dwa warunki pilnują się nawzajem. Od 1999 roku było 49 miesięcy, w których indeks zakończył miesiąc pod średnią, ale bezrobocie nie dawało sygnału. Filtr wtedy nie zadziałał i strategia nie wypadała z rynku przy zwykłych korektach. Było też 39 miesięcy odwrotnych. To między innymi miesiące od maja 2024 do lutego 2025, czyli czas wspomnianej wpadki reguły Sahm. Bezrobocie dawało sygnał, ale S&P 500 był w trendzie wzrostowym, więc filtr pozostał nieaktywny.
Skąd próg 0,35 i sprawdzanie raz w miesiącu
Klasyczny próg reguły Sahm to 0,5. Powstał po to, żeby rozpoznać recesję z dużą pewnością. Rynek akcji zaczyna spadać wcześniej, więc dla strategii taki sygnał przychodzi późno. Przy progu 0,5 filtr włączyłby się w 2008 roku dopiero 30.05.2008, a w 2001 roku 31.07.2001. Przy progu 0,35 były to 31.01.2008 i 31.05.2001.
Niższy próg daje więcej fałszywych sygnałów z samego bezrobocia. Wycina je warunek trendu. Sprawdziłem progi od 0,30 do 0,50 w kilku osobnych okresach. Od 0,30 do 0,40 wyniki były prawie takie same. Wybrałem środek tego zakresu. Nie twierdzę, że 0,35 jest lepsze od 0,40. Twierdzę tylko, że wynik nie zależy od trafienia w jedną liczbę.
Testowałem też częstsze sprawdzanie. Reakcja w dniu publikacji danych o bezrobociu wypadła gorzej. Codzienne sprawdzanie trendu dawało dużo krótkich przełączeń. Sprawdzanie raz w miesiącu okazało się najprostsze i najspokojniejsze.
Wyniki symulacji
Symulacja obejmuje okres od stycznia 2000 do września 2026. Policzyłem 14 wariantów strategii, od zwykłego ETF-u na S&P 500 po ETF-y z potrójną dźwignią. W tabelach przy każdym symbolu jest indeks i dźwignia. Pierwsza tabela pokazuje wersję, w której transakcja odbywa się na zamknięciu sesji z sygnałem. Tak liczone są backtesty w Porównywarce strategii.
| Wariant | CAGR SlowVIX | CAGR SlowVIX Macro | Max drawdown SlowVIX | Max drawdown SlowVIX Macro |
|---|---|---|---|---|
| SPY (S&P 500) | 13,2% | 14,8% | -29% | -18% |
| QQQ (Nasdaq-100) | 14,7% | 16,5% | -42% | -23% |
| SSO (S&P 500 x2) | 19,5% | 22,6% | -50% | -33% |
| QLD (Nasdaq-100 x2) | 20,5% | 24,4% | -75% | -47% |
| SPXL (S&P 500 x3) | 24,7% | 29,8% | -66% | -47% |
| TQQQ (Nasdaq-100 x3) | 23,5% | 30,1% | -90% | -65% |
Średnio dla wszystkich wariantów CAGR wzrósł z 19,6% do 22,6%, a największe obsunięcie zmalało z -52% do -37%. Wersja z filtrem miała wyższy CAGR we wszystkich wariantach.
Druga tabela pokazuje transakcję na zamknięciu następnej sesji. Tak opisuję wersje na europejskich ETF-ach UCITS, bo gdy w USA powstaje sygnał, giełdy w Europie są już zamknięte.
| Wariant | CAGR SlowVIX | CAGR SlowVIX Macro | Max drawdown SlowVIX | Max drawdown SlowVIX Macro |
|---|---|---|---|---|
| SPY (S&P 500) | 11,7% | 13,0% | -33% | -17% |
| QQQ (Nasdaq-100) | 13,6% | 14,9% | -37% | -24% |
| SSO (S&P 500 x2) | 16,8% | 19,7% | -57% | -33% |
| QLD (Nasdaq-100 x2) | 19,0% | 22,0% | -69% | -49% |
| SPXL (S&P 500 x3) | 20,7% | 25,3% | -73% | -47% |
| TQQQ (Nasdaq-100 x3) | 21,3% | 26,5% | -90% | -67% |
Tu średni CAGR wzrósł z 17,3% do 19,8%, a obsunięcie zmalało z -56% do -38%. Filtr zmniejszył też liczbę transakcji. Zwykły SlowVIX zmieniał pozycję 103 razy, a SlowVIX Macro 83 razy. W okresie aktywnego filtra znikają krótkie wejścia i wyjścia z akcji.
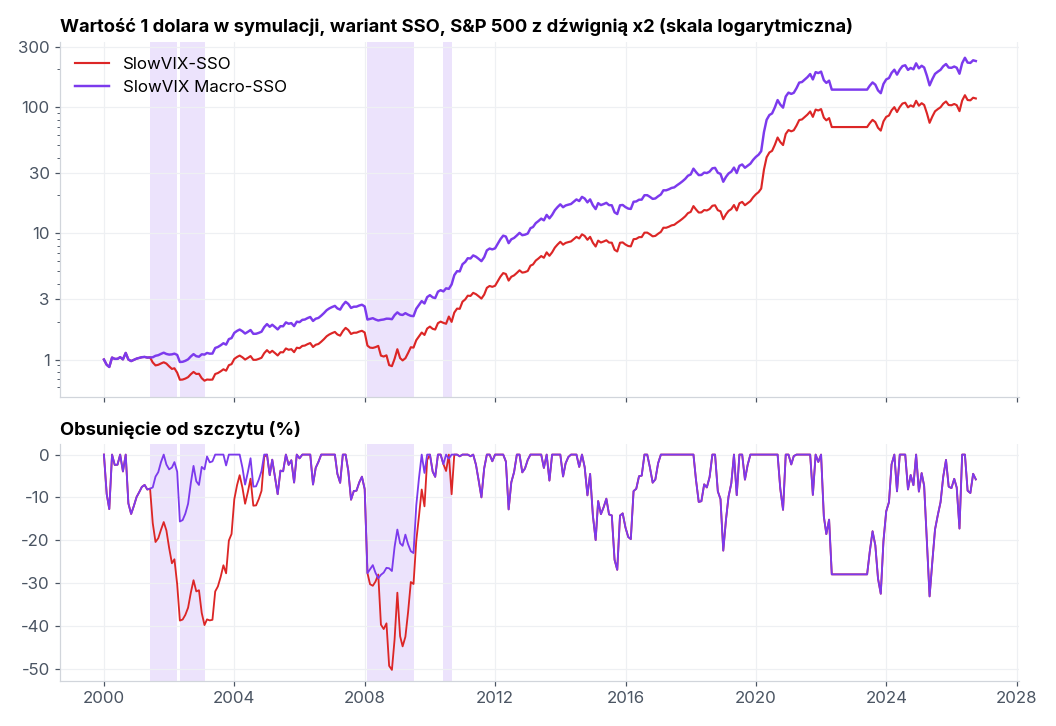
Skąd bierze się różnica, najlepiej widać w pojedynczych latach.
| Rok | SlowVIX na SPY (S&P 500) | SlowVIX Macro na SPY | SlowVIX na SSO (S&P 500 x2) | SlowVIX Macro na SSO |
|---|---|---|---|---|
| 2001 | -3,6% | +7,6% | -13,2% | +7,6% |
| 2002 | -5,0% | +7,8% | -19,4% | +0,6% |
| 2008 | -3,3% | +1,2% | -26,3% | -10,3% |
| 2020 | +99,2% | +99,2% | +223,6% | +223,6% |
| 2022 | -14,4% | -14,4% | -28,0% | -28,0% |
Cała przewaga pochodzi z lat 2001, 2002 i 2008. W 2020 i 2022 roku obie wersje mają ten sam wynik, bo filtr się nie włączył.
Kiedy filtr był aktywny
Od 1999 roku filtr włączył się 4 razy i był aktywny przez 12% sesji.
| Filtr włączony | Filtr wyłączony | Sesji | S&P 500 w tym czasie | Obligacje IEF w tym czasie |
|---|---|---|---|---|
| 31.05.2001 | 28.03.2002 | 204 | -8,6% | +4,7% |
| 30.04.2002 | 31.01.2003 | 191 | -20,5% | +11,3% |
| 31.01.2008 | 30.06.2009 | 356 | -33,3% | +6,5% |
| 28.05.2010 | 31.08.2010 | 65 | -3,7% | +7,5% |
W każdym z tych okresów S&P 500 spadał, a obligacje skarbowe rosły. To dlatego wynik symulacji jest tak dobry. Ostatni raz filtr wyłączył się 31.08.2010. Od tamtej pory SlowVIX Macro i SlowVIX mają identyczny sygnał.
Test na danych od 1965 roku
Filtr projektowałem na danych od 1999 roku. Taki wynik łatwo przecenić, bo te lata zawierają dwie wyjątkowo długie bessy z recesją. Sprawdziłem więc sam filtr na latach 1965–1998. Indeksu VIX wtedy nie było, dlatego test dotyczy tylko filtra nałożonego na S&P 500. Gdy filtr był aktywny, model trzymał obligacje dziesięcioletnie albo bony skarbowe w przypadku gdy te pierwsze miały ujemną stopę zwrotu za ostatnie 90 dni.
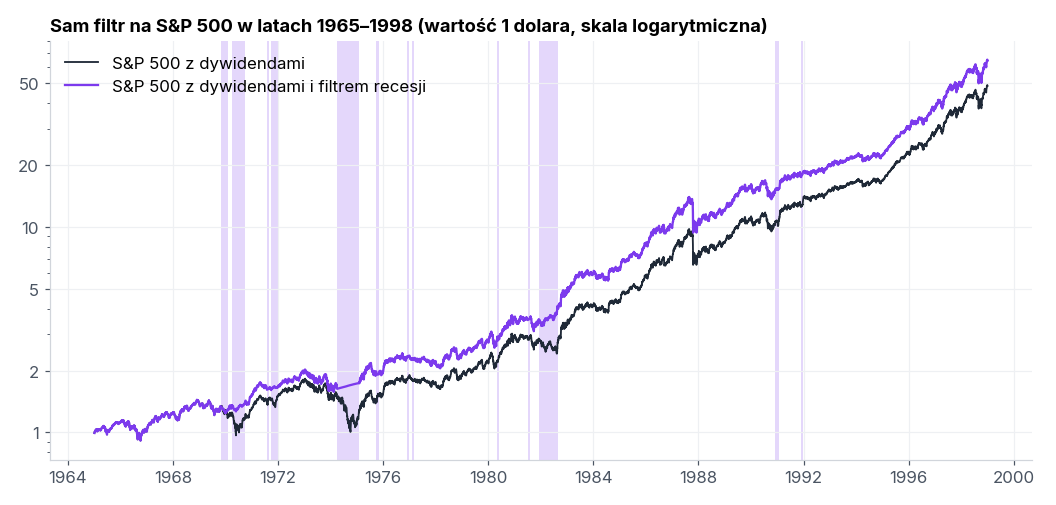
Samo trzymanie S&P 500 dało w tym okresie 12,1% rocznie, a wersja z filtrem 13,0%. Ta różnica mieści się w granicach przypadku. Wyraźna była za to zmiana największego obsunięcia, z -45% do -33%. Filtr pomógł w bessach z lat 1970, 1974 i 1982. Stracił przy krótkiej recesji z lat 1990–1991, bo wyszedł z rynku późno i wrócił po odbiciu. W ciągu 34 lat włączał się 13 razy.
Ten test ustawia oczekiwania lepiej niż wynik z lat 2000–2026. Filtr traktuję jak ubezpieczenie od długiej bessy z recesją. Nie oczekuję, że podniesie zwrot w zwykłych latach.
Czego filtr nie robi
Nie chroni przed spadkami bez recesji. W 2022 roku akcje i obligacje traciły razem, a bezrobocie spadało. Filtr się nie włączył i obie wersje strategii zakończyły rok z tym samym wynikiem. Tak samo byłoby przy krachu podobnym do tego z 1987 roku.
Nie reaguje na szybkie załamania. W 2020 roku rynek spadł i odbił, zanim dane o bezrobociu pokazały skalę problemu. Filtr pozostał nieaktywny. Tę przecenę obsłużył sam sygnał z VIX.
Potrafi długo trzymać strategię poza akcjami. W 2009 roku filtr wyłączył się dopiero na koniec czerwca. S&P 500 był wtedy już 36% powyżej marcowego dołka. To cena za ochronę w czasie spadków.
Ma też krótką historię prawdziwych sprawdzianów. Kilka okresów aktywności to mała próba. Od 2010 roku filtr nie włączył się ani razu, więc ostatnie lata nic o nim nie mówią.
Dlaczego VIX Model zostaje bez filtra
Sprawdziłem ten sam filtr na VIX Model. W bessach z recesją działał podobnie jak w SlowVIX. W wariancie SSO (S&P 500 z dźwignią x2) obsunięcie z lat 2007–2009 malało z -49% do -33%, a CAGR za cały okres rósł podobnie jak w SlowVIX.
Największe obsunięcie za cały okres prawie się jednak nie zmieniało. W tym samym wariancie malało z -49% do -45%. Powodem jest rok 2022. Recesji wtedy nie było, więc filtr pozostał nieaktywny, a VIX Model na SSO miał obsunięcie -45%. W SlowVIX było to -33%. Po dodaniu filtra obsunięcie z 2022 roku zostaje najgłębsze we wszystkich 14 wersjach VIX Model.
Jest też powód z historii obu strategii. SlowVIX powstał w 2022 roku jako wolniejsza wersja VIX Model. Miał rzadziej reagować na krótkie skoki zmienności, a ceną było dłuższe trwanie w akcjach podczas długich spadków. Filtr recesji łata dokładnie tę słabość. VIX Model wychodzi z akcji wcześniej i częściej, więc filtr sprawdzany raz w miesiącu ma mu mniej do dodania.
Różnica w liczbie transakcji jest duża. Od 2000 roku SlowVIX zmieniał pozycję 103 razy, a VIX Model 211 razy, czyli prawie 8 razy w roku. Przy koszcie 0,1% na każdą zmianę pozycji to około 0,8 punktu procentowego rocznie wobec 0,4 punktu w SlowVIX, a w ETF-ach UCITS i przy mniejszym kapitale ten koszt bywa wyższy. Filtr zmniejsza liczbę transakcji w obu strategiach, w SlowVIX o 20, w VIX Model o 22, ale VIX Model nadal handluje dwa razy częściej.
Dlatego na razie filtr dostaje tylko SlowVIX. Reguła jest jawna, a stan filtra widać w Panelu VIX, więc kto chce, może odnieść ją także do sygnału VIX Model. Szczerze mówiąc, w porównywarce robi się tłoczno. 😀 Przy 68 strategiach kolejne 14 wersji niewiele by wniosło. Docelowo zostanie pewnie sam SlowVIX Macro.
Gdzie znaleźć SlowVIX Macro
Zwykły SlowVIX zostaje i nic się w nim nie zmienia. Nadal jest składnikiem Portfeli ID. SlowVIX Macro pojawia się obok jako osobna pozycja.
Bieżący sygnał i stan filtra pokazuje Panel VIX. Karta strategii mówi, czy filtr jest aktywny. Pełne backtesty wszystkich wariantów są w Porównywarce strategii. Subskrybenci Premium dostają powiadomienia mailowe o zmianie sygnału, tak jak dla pozostałych strategii VIX. W profilu można wybrać SlowVIX Macro jako swoją strategię.
Wszystkie liczby w tym wpisie pochodzą z symulacji na danych historycznych, bez kosztów transakcyjnych i podatków. Nie są zapowiedzią przyszłych wyników. Wpis opisuje model i nie jest rekomendacją inwestycyjną.
Podsumowanie
SlowVIX Macro to SlowVIX z jedną dodatkową regułą, sprawdzaną raz w miesiącu. Przez większość czasu obie wersje robią to samo. Różnią się wtedy, gdy rosnącemu bezrobociu towarzyszy spadkowy trend na giełdzie. W symulacji to właśnie te okresy odpowiadały za najgłębsze obsunięcia zwykłego SlowVIX.
Będę obserwował obie wersje równolegle. Pierwsza prawdziwa recesja pokaże, ile filtr jest wart poza symulacją.
Pozdrawiam i życzę tylko udanych inwestycji!
Grzegorz