Ten sam fundusz zarobił 43% rocznie i straciłby prawie wszystko. Jak policzyć historię, której nie ma
TQQQ, czyli ProShares UltraPro QQQ, ETF z potrójną dzienną dźwignią na Nasdaq-100, od swojego debiutu w lutym 2010 dał 43% rocznie. Trudno znaleźć na giełdzie instrument z lepszym wynikiem.
Ten sam ETF, gdyby istniał w roku 2000, straciłby do końca 2002 roku 99,9% wartości.
Obie liczby opisują ten sam produkt. Różni je tylko data startu. No dobrze, ale skąd w ogóle wiadomo, co zrobiłby ETF, który wtedy nie istniał?
Ten tekst jest o liczeniu. Jak odtworzyłem historię ETF-ów z dźwignią sprzed ich debiutu, jak sprawdziłem, czy wyszła prawdziwa, i co z niej wynika na 25 i 50 lat. Zaczynam od mechanizmu, bo bez niego reszta nie ma sensu.
Problem z wykresem, który każdy widzi
Wykres TQQQ zaczyna się w lutym 2010. Pierwszy spadek Nasdaq-100 o ponad 20%, jaki ten fundusz zobaczył, przyszedł dopiero pod koniec 2018 roku i kosztował go 58%. Najgłębszy, w 2022 roku, zabrał mu 82%. Pęknięcia bańki internetowej nie widział, bo wtedy nie istniał. Kryzysu z 2008 roku też nie.
ETF-y z dźwignią na amerykański rynek są po prostu młode. SSO (ProShares Ultra S&P500) i QLD (ProShares Ultra QQQ), oba z mnożnikiem 2, debiutowały w czerwcu 2006 i przeszły przez cały kryzys 2008 roku, tracąc po drodze 85% i 83%. Wersje z mnożnikiem 3 są jeszcze młodsze. SPXL (Direxion Daily S&P 500 Bull 3X Shares) debiutował w listopadzie 2008, UPRO (ProShares UltraPro S&P500) w czerwcu 2009, TQQQ w lutym 2010. Wszystkie trzy tuż przed dnem kryzysu albo w pierwszym roku po nim, czyli u progu najdłuższej hossy w historii amerykańskich akcji.
Wykres potrójnego funduszu od debiutu pokazuje więc głównie to, że akurat ten kawałek historii był dla akcji wyjątkowo łaskawy. O samej dźwigni mówi niewiele.
Żeby zobaczyć coś więcej, trzeba policzyć to, czego nie ma.
Co taki ETF robi codziennie
Zadanie ETF-u z dźwignią jest zapisane w prospekcie jednym zdaniem. Ma odwzorować wielokrotność zmiany indeksu w ciągu jednej sesji. Nie w ciągu miesiąca, nie w ciągu roku. Jednej sesji.
Weźmy mnożnik 3 i kapitał 100. Żeby obietnica była spełniona, ekspozycja na indeks musi wynosić 300, czyli 200 pochodzi z finansowania zewnętrznego. W praktyce fundusz rzadko trzyma trzykrotność akcji wprost. Ekspozycję buduje kontraktami terminowymi na indeks oraz swapami, w których bank wypłaca mu zwrot z indeksu w zamian za odsetki. Dla wyniku wychodzi na to samo. Za wszystko ponad własny kapitał trzeba zapłacić.
Indeks rośnie o 1%. Ekspozycja warta 300 idzie na 303, a kapitał z 100 na 103. Ale trzykrotność kapitału 103 to już 309, nie 303. Żeby następnego dnia mnożnik dalej obowiązywał, fundusz musi na zamknięciu dokupić ekspozycji za 6.
Przy spadku jest odwrotnie. Indeks traci 1%, ekspozycja schodzi do 297, kapitał do 97, a trzykrotność 97 to 291. Fundusz zmniejsza ekspozycję o 6.
To się nazywa dzienny reset. Fundusz dokupuje po sesjach wzrostowych i zmniejsza pozycję po spadkowych. Zawsze na zamknięciu, zawsze mechanicznie. Nikt tam niczego nie ocenia ani nie przewiduje, bo to nie jest decyzja, tylko arytmetyka utrzymania mnożnika.
Z tego resetu wynikają dwie rzeczy, które warto zapamiętać.
Po pierwsze, mnożnik dotyczy jednej sesji. Wynik za dłuższy okres nie jest więc wielokrotnością wyniku indeksu, a czasem nie ma nawet tego samego znaku.
Po drugie, istnieje spadek, przy którym kapitał znika w jedną sesję. Przy mnożniku 3 to spadek indeksu o 33,3%, przy mnożniku 2 o 50%. Brzmi jak scenariusz z podręcznika, ale 19 października 1987 roku S&P 500 stracił w jedną sesję 20,5%. Przy mnożniku 3 to byłoby 61,4% kapitału w jeden dzień. W najgorszej sesji marca 2020 indeks stracił 12,0%, czyli 35,9% przy mnożniku 3. Dziś giełdy w USA wstrzymują handel do końca sesji, gdy S&P 500 spadnie o 20%, więc granicą jednego dnia dla potrójnej dźwigni na ten indeks jest strata około 60%.
Dlaczego dźwignia zjada wynik
Pierwszą z tych dwóch rzeczy najłatwiej zobaczyć na przykładzie.
Indeks stoi na poziomie 100. Pierwszego dnia rośnie o 10%, drugiego spada o 9,09%. Po dwóch dniach jest dokładnie tam, gdzie zaczął. Fundusz z dźwignią 2 traci w tym czasie 1,82%, a z dźwignią 3 aż 5,45%. Nie zabrała ich żadna opłata. Fundusz stracił je na własnych transakcjach.
To jest dzienny reset w działaniu. Po pierwszej, wzrostowej sesji fundusz dokupił ekspozycji, więc w drugą, spadkową wszedł z większą pozycją niż miał na starcie. Dokupił dokładnie przed spadkiem. Zjawisko nazywa się erozją zmienności i nie wymaga żadnego błędu po stronie funduszu. Wystarczy, że rynek zmienia kierunek, a rynek robi to codziennie.
Działa to też w drugą stronę. W silnym, jednostronnym trendzie wzrostowym składanie dziennych wielokrotności dopłaca do wyniku. Właśnie dlatego TQQQ od 2010 roku dał 43% rocznie.
Kłopot w tym, że straty i zyski nie są symetryczne. Po spadku o 50% trzeba wzrostu o 100%, żeby wrócić do punktu wyjścia. Po spadku o 90% trzeba 900%. Każda sesja na minusie obniża bazę, od której liczy się następny dzień.
Lata 2000-2002 byłyby dla dźwigni wyjątkowo złym otoczeniem. Nasdaq-100 spadł o 83% i robił to w szarpanym rytmie, z licznymi odbiciami. Do końca 2002 roku model pokazuje dla potrójnej dźwigni na Nasdaq-100 stratę 99,9%, a dla podwójnej 97,3%. Dno wypadłoby dopiero w marcu 2009, po drugim krachu. Ze 100 na starcie zostałoby wtedy 0,04.
Fundusz na takim poziomie w praktyce przestałby istnieć. Emitenci likwidują produkty, które straciły niemal całą wartość, albo scalają jednostki, żeby cena nie spadła do groszy.
Wzór na brakujące lata
Cały mechanizm z sekcji o resecie da się zapisać jednym wzorem. Dzienny zwrot funduszu to trzy składniki i każdy z nich jest w danych, które są publicznie dostępne.
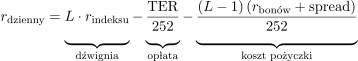
Opłata, bony i spread są podane w skali roku, stąd dzielenie przez 252, czyli przez liczbę sesji w roku. Erozja zmienności powstaje ze składania takich dziennych zwrotów dzień po dniu, jak w przykładzie 100, 110, 100 wyżej.
Dźwignia. Litera L to mnożnik dźwigni, czyli 2 albo 3, a zwrot indeksu to zmiana z jednej sesji.
Opłata. Wskaźnik kosztów całkowitych z prospektu, czyli TER. U sześciu amerykańskich ETF-ów z dźwignią, na których dalej sprawdzam model, wynosi od 0,84% do 1,06%. Fundusz pobiera ją codziennie po kawałku.
Koszt pożyczki. Fundusz z dźwignią 3 ma ekspozycję trzy razy większą niż kapitał, więc dwie trzecie pozycji jest finansowane z zewnątrz. Stąd mnożnik „L minus 1” przy tym składniku. Przy dźwigni 2 pożyczona jest jedna część, przy dźwigni 3 dwie. Za to finansowanie płaci się odsetki. W modelu przyjmuję, że ich wysokość to oprocentowanie bonów skarbowych, czyli najkrótszego i najbezpieczniejszego długu państwa, plus spread. Wynosi 0,67% rocznie i jest jedyną liczbą we wzorze, której nie ma w żadnym dokumencie. Skąd ją wziąłem, opisuję w części dla dociekliwych.
Ten wzór opisali Avellaneda i Zhang w SIAM Journal on Financial Mathematics w 2010 roku. Model został sprawdzony na 56 funduszach z dźwignią, zwykłych i odwróconych. Koszt pożyczki liczyli według dolarowego LIBOR-u, czyli dawnej stopy, po której banki pożyczały sobie pieniądze. Ja liczę go według bonów skarbowych plus spread, bo LIBOR-u już nie ma, a notowania bonów sięgają dalej wstecz niż najstarszy fundusz indeksowy.
Co siedzi w tym spreadzie, gdy spojrzeć na dzisiejsze ETF-y? W swapach fundusz płaci bankowi odsetki według stopy SOFR plus marżę. W kontraktach terminowych koszt pieniądza siedzi w cenie kontraktu i realizuje się przy rolowaniu co kwartał. Te 0,67% to więc głównie to, co fundusz płaci ponad bony. Różnica między SOFR a bonami, marże banków w swapach i koszt rolowania kontraktów, uśrednione po latach 2006-2026. Do tego drobne koszty, których wzór nie nazywa osobno, bo spread jest wyliczony z prawdziwych notowań. Jedna liczba za kilka rzeczy, z których żadnej emitent nie podaje wprost.
Czy model mówi prawdę
Pomysł na sprawdzenie jest prosty. ETF-y z dźwignią istnieją od 2006 roku, więc od tego momentu są ich prawdziwe notowania. Puściłem model na tym samym okresie i dałem mu indeks, stopę bonów, opłatę z prospektu (TER) i jeden wspólny spread. Potem porównałem jego wynik z notowaniami konkretnego ETF-u. Jeśli model trafia w okres, który znamy, to jest powód wierzyć, że trafi też w okres, którego szukamy.
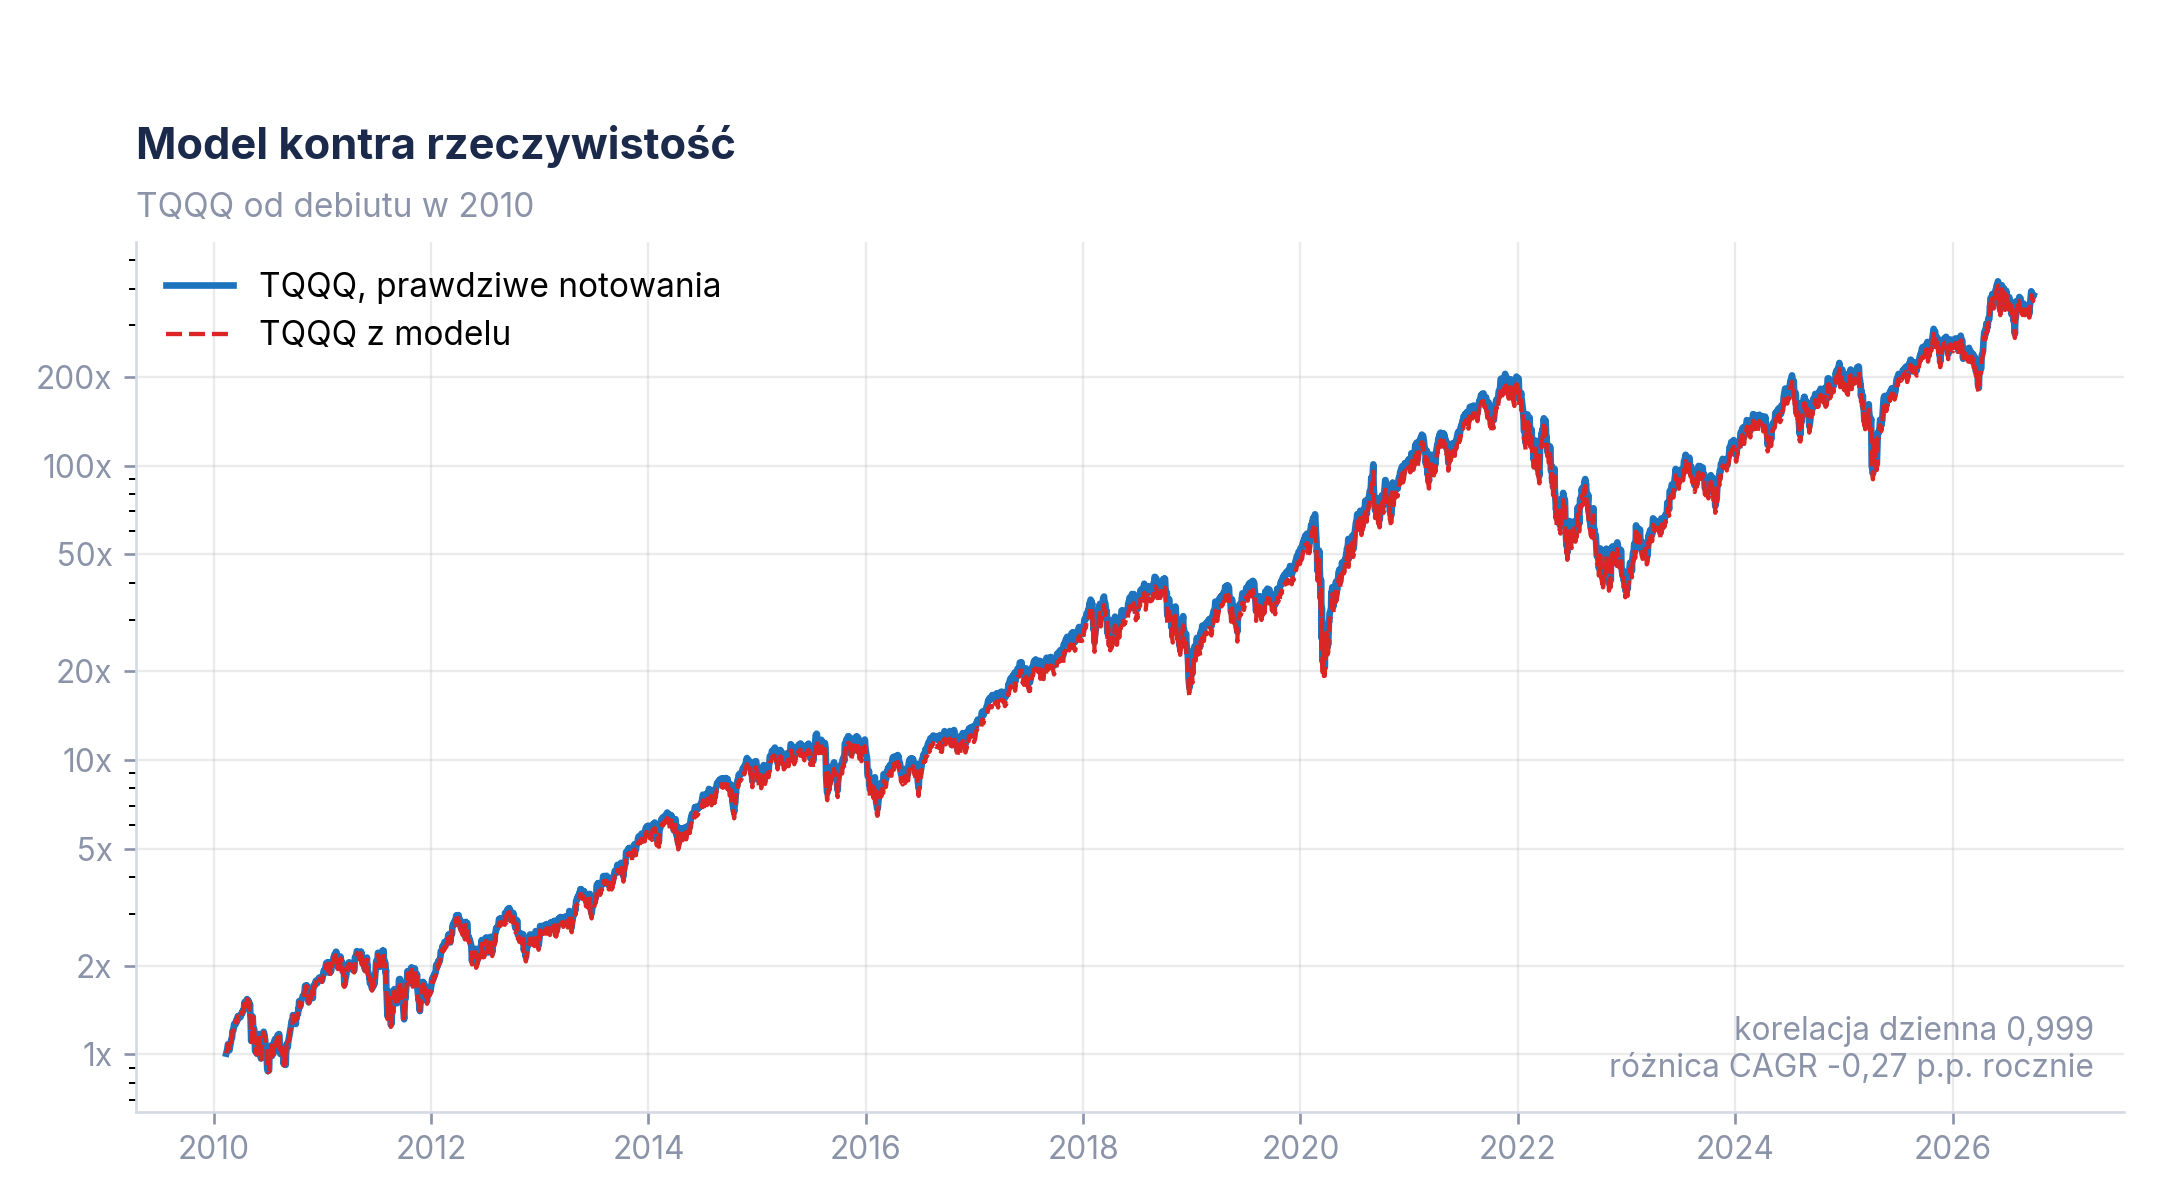
Test objął sześć ETF-ów, każdy na swoim odcinku prawdziwych notowań. Oprócz SSO, QLD, SPXL i TQQQ jest to MVV (ProShares Ultra MidCap400, podwójna dźwignia na indeks średnich spółek S&P MidCap 400). Szósty to TMF (Direxion Daily 20+ Year Treasury Bull 3X Shares, potrójna dźwignia na długie obligacje skarbowe USA). W tabeli jest roczna stopa zwrotu z prawdziwych notowań każdego z nich, ta sama stopa zwrotu policzona z modelu i różnica między nimi w punktach procentowych.
| ETF | Dźwignia | Okres | Rocznie z notowań | Rocznie z modelu | Różnica |
|---|---|---|---|---|---|
| MVV | 2x | 2006-2026 | 10,74% | 10,86% | +0,13 p.p. |
| SSO | 2x | 2006-2026 | 15,68% | 15,66% | -0,02 p.p. |
| QLD | 2x | 2006-2026 | 25,38% | 25,31% | -0,08 p.p. |
| SPXL | 3x | 2008-2026 | 28,32% | 28,14% | -0,18 p.p. |
| TMF | 3x | 2009-2026 | -7,53% | -7,71% | -0,18 p.p. |
| TQQQ | 3x | 2010-2026 | 43,00% | 42,73% | -0,27 p.p. |
Średnia pomyłka to 0,14 p.p. rocznie, największa 0,27. W pięciu przypadkach na sześć model pokazuje mniej, niż ETF zarobił naprawdę. Odtworzona historia raczej zaniża, niż koloryzuje, choć mówimy tu o dziesiątych częściach punktu procentowego.
Zgodność rocznej stopy zwrotu to jednak za mało. Model i ETF mogą dojść do tego samego miejsca zupełnie inną drogą, a przy dźwigni droga jest ważniejsza niż cel. Sprawdziłem więc też, czy model trafia w głębokość spadków. Największe obsunięcie, czyli spadek od szczytu do dna, odtwarza z dokładnością od 0,1 do 0,7 p.p. Dla TQQQ pokazuje -81,5% tam, gdzie fundusz naprawdę zrobił -81,7%. Dzień po dniu obie serie ruszają się prawie identycznie, korelacja dziennych zmian wynosi od 0,994 do 0,999.
Tyle wystarczy, żeby czytać dalej. Kto chce wiedzieć, jak dokładnie sprawdzałem model i skąd wziąłem 0,67%, znajdzie to w rozwijanej części poniżej. Reszta tekstu jej nie wymaga.
Dla dociekliwych. Jak sprawdzałem model i skąd spread 0,67%
Nie tylko średnia. Model sprawdzałem w kilku krokach, bo każdy wyłapuje inny rodzaj pomyłki. Różnica w rocznym wyniku mówi, czy model trafia w cel. Korelacja dziennych zmian mówi, czy porusza się w tym samym rytmie co fundusz. Porównanie największego obsunięcia mówi, czy nie wygładza spadków. Do tego ten sam błąd policzyłem osobno dla sesji spokojnych, przeciętnych i mocno zmiennych, bo model mógłby być średnio dobry i zawodzić akurat w panice. Każdą sesję przypisałem do grupy według tego, jak bardzo wahał się ETF przez poprzednie 21 sesji, czyli mniej więcej miesiąc. Jedna trzecia sesji z najmniejszymi wahaniami to spokojne, jedna trzecia z największymi to mocno zmienne. Wyszło, że w sesjach spokojnych model lekko zaniża wynik, a w mocno zmiennych u pięciu ETF-ów z sześciu lekko zawyża. Cały rozrzut mieści się między -1,7 a +2,1 p.p. rocznie.
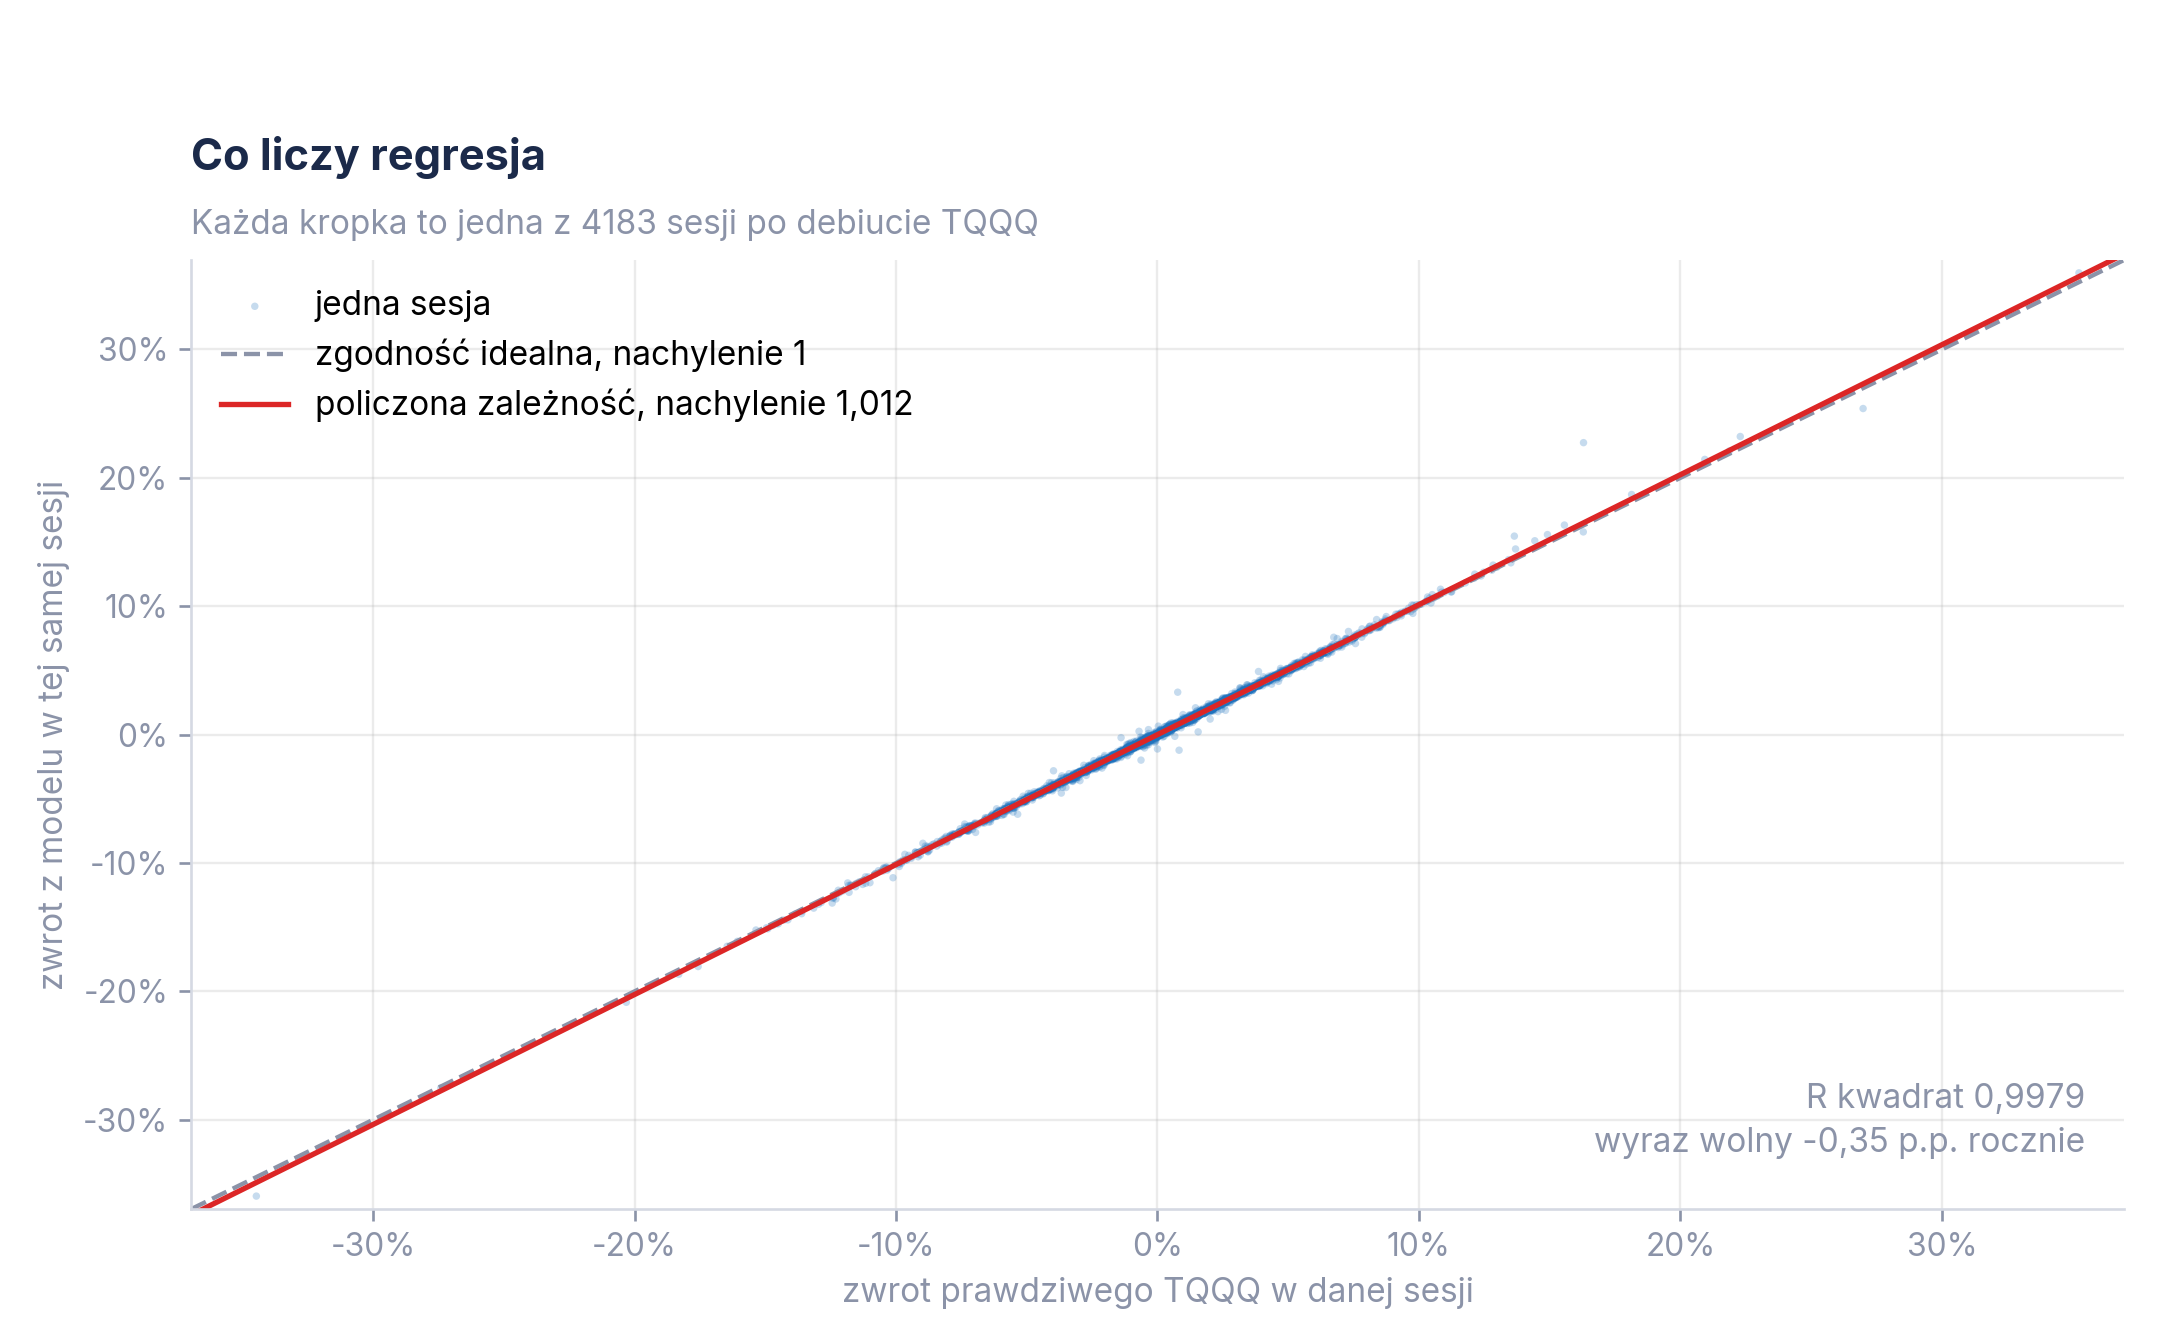
Regresja. Dla każdej sesji są dwie liczby, ile zarobił prawdziwy ETF i ile zarobił model. Takich par jest kilka tysięcy. Regresja sprowadza je do jednej prostej i daje trzy odpowiedzi. Nachylenie mówi, czy model reaguje tak mocno jak fundusz. Dla TQQQ wychodzi 1,012, czyli odrobinę za mocno, a ideał to 1. Wyraz wolny mówi, czy model ucieka w jedną stronę niezależnie od rynku. Dla TQQQ to -0,35 p.p. rocznie, czyli stały, niewielki dryf w dół. R kwadrat mówi, jaką część ruchu funduszu model w ogóle wyjaśnia. Dla TQQQ 0,998, gdzie 1 to zgodność pełna.
Skąd spread 0,67%. Opłata, czyli TER, jest w prospekcie, stopa bonów jest notowana codziennie. Spread nie ma żadnego źródła. Trzeba go wyznaczyć z samych funduszy.
Da się to zrobić bez modelu. Fundusz z dźwignią 3 zarabia mniej niż trzy razy indeks. Ta różnica ma dwie przyczyny. Pierwsza to erozja zmienności z przykładu wyżej, którą da się policzyć z teorii, z samej zmienności indeksu. Wynosi ona mnożnik razy mnożnik minus jeden, przez dwa, razy wariancja dziennych zmian indeksu, czyli przy dźwigni 2 raz, a przy dźwigni 3 trzy razy. Druga to koszty, czyli opłata i pożyczka. Jeśli od całej różnicy odjąć policzoną erozję, zostają koszty. A skoro opłata i bony są znane, to z kosztów wychodzi spread. U sześciu funduszy wyszło od 0,58% do 0,84%, średnio 0,67%.
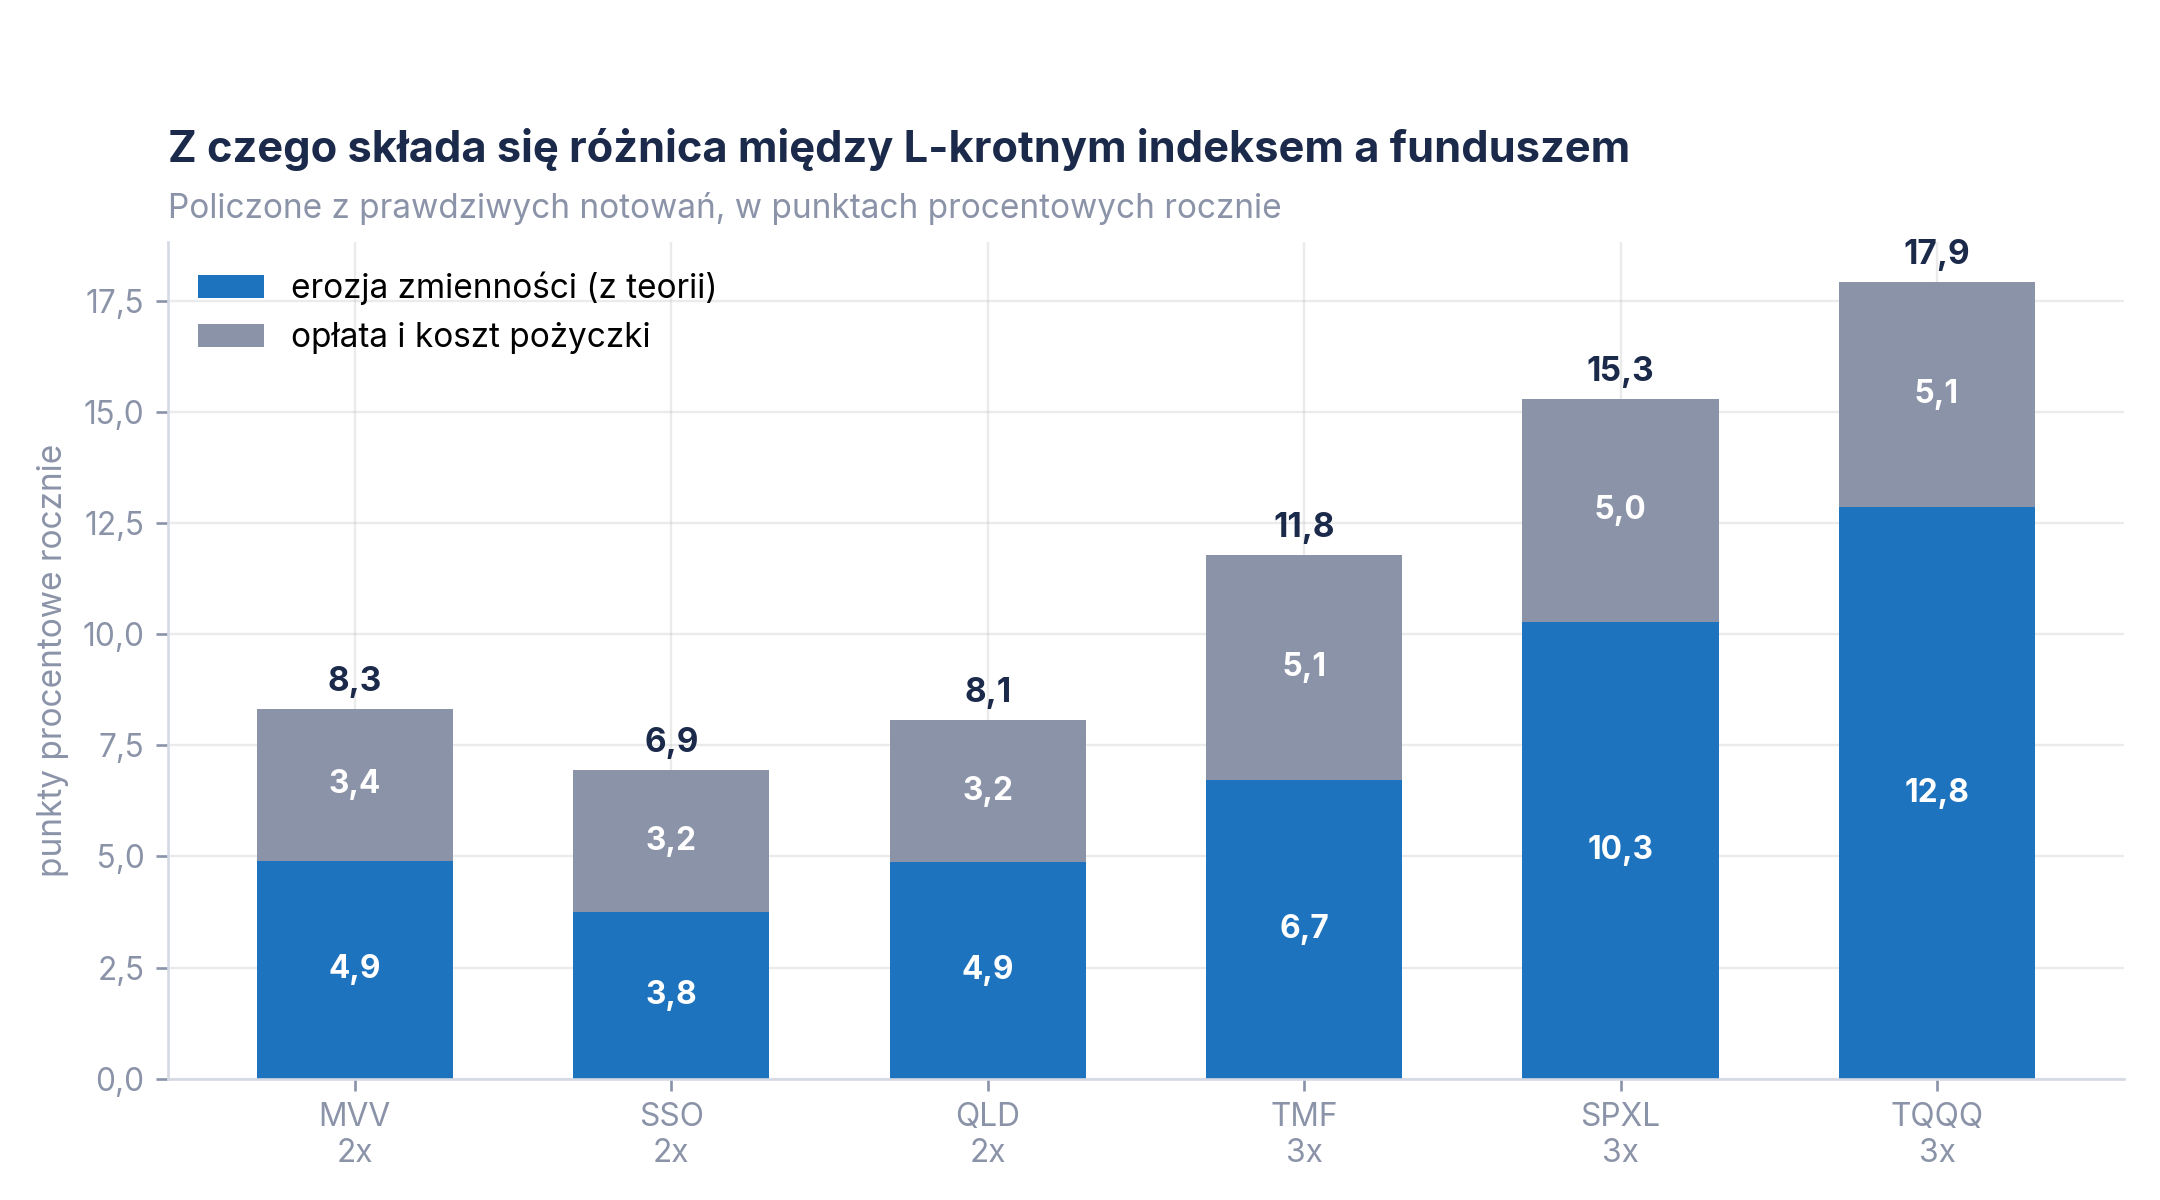
Kusiło mnie, żeby każdemu funduszowi dać jego własny spread. Policzyłem go jednak osobno dla pierwszej i drugiej połowy historii każdego funduszu i wyszło, że zmienia się w czasie bardziej, niż różni się między funduszami. Dla TQQQ na pierwszej połowie, mniej więcej do 2018 roku, wychodzi 0,27%, a na drugiej, od 2018 do dziś, już 1,00%. Dla TMF odwrotnie, 0,81% wcześniej i 0,34% później. Zależy więc od tego, w jakich latach fundusz działał, nie od samego funduszu, i jeden wspólny jest uczciwszy niż sześć osobnych.
Test z wyłączeniem. Liczba 0,67% to średnia z sześciu spreadów policzonych wyżej, po jednym na fundusz, każdy wyliczony z notowań tego funduszu. Dodatkowo, aby sprawdzić, czy ta liczba nie pasuje do nich tylko dlatego, że została z nich wyliczona, zrobiłem test. Dla każdego funduszu policzyłem spread wyłącznie z pozostałych pięciu, wychodzi od 0,64% do 0,69%, i nim sprawdziłem szósty. Żaden fundusz nie podpowiada wtedy modelowi własnego wyniku. Średni błąd rocznej stopy zwrotu wyszedł w takim teście 0,16 p.p. wobec 0,14 na pełnej próbie, więc dopasowanie prawie nic nie upiększa. W modelu zostaje 0,67%.
Czego model nie liczy. Tego, że w czasach skrajnej zmienności instrumenty do budowy dźwigni bywają droższe lub niedostępne, ani likwidacji funduszu. Kosztu zawierania transakcji przy codziennym rebalansie nie liczy osobno. Siedzi on w spreadzie, w takiej wysokości, jaką miał w latach 2006-2026. Spread 0,67% jest jedną liczbą dla wszystkich lat, a naprawdę zmienia się razem z rynkiem pieniężnym.
Dwadzieścia pięć lat
Model dostaje notowania indeksu i stopę bonów, więc mogłem go cofnąć do grudnia 1999. To początek wieku i zarazem data, od której porównywarka liczy wszystkie strategie. Dla dźwigni to też wyjątkowo niewygodny start, trzy miesiące przed szczytem bańki internetowej.
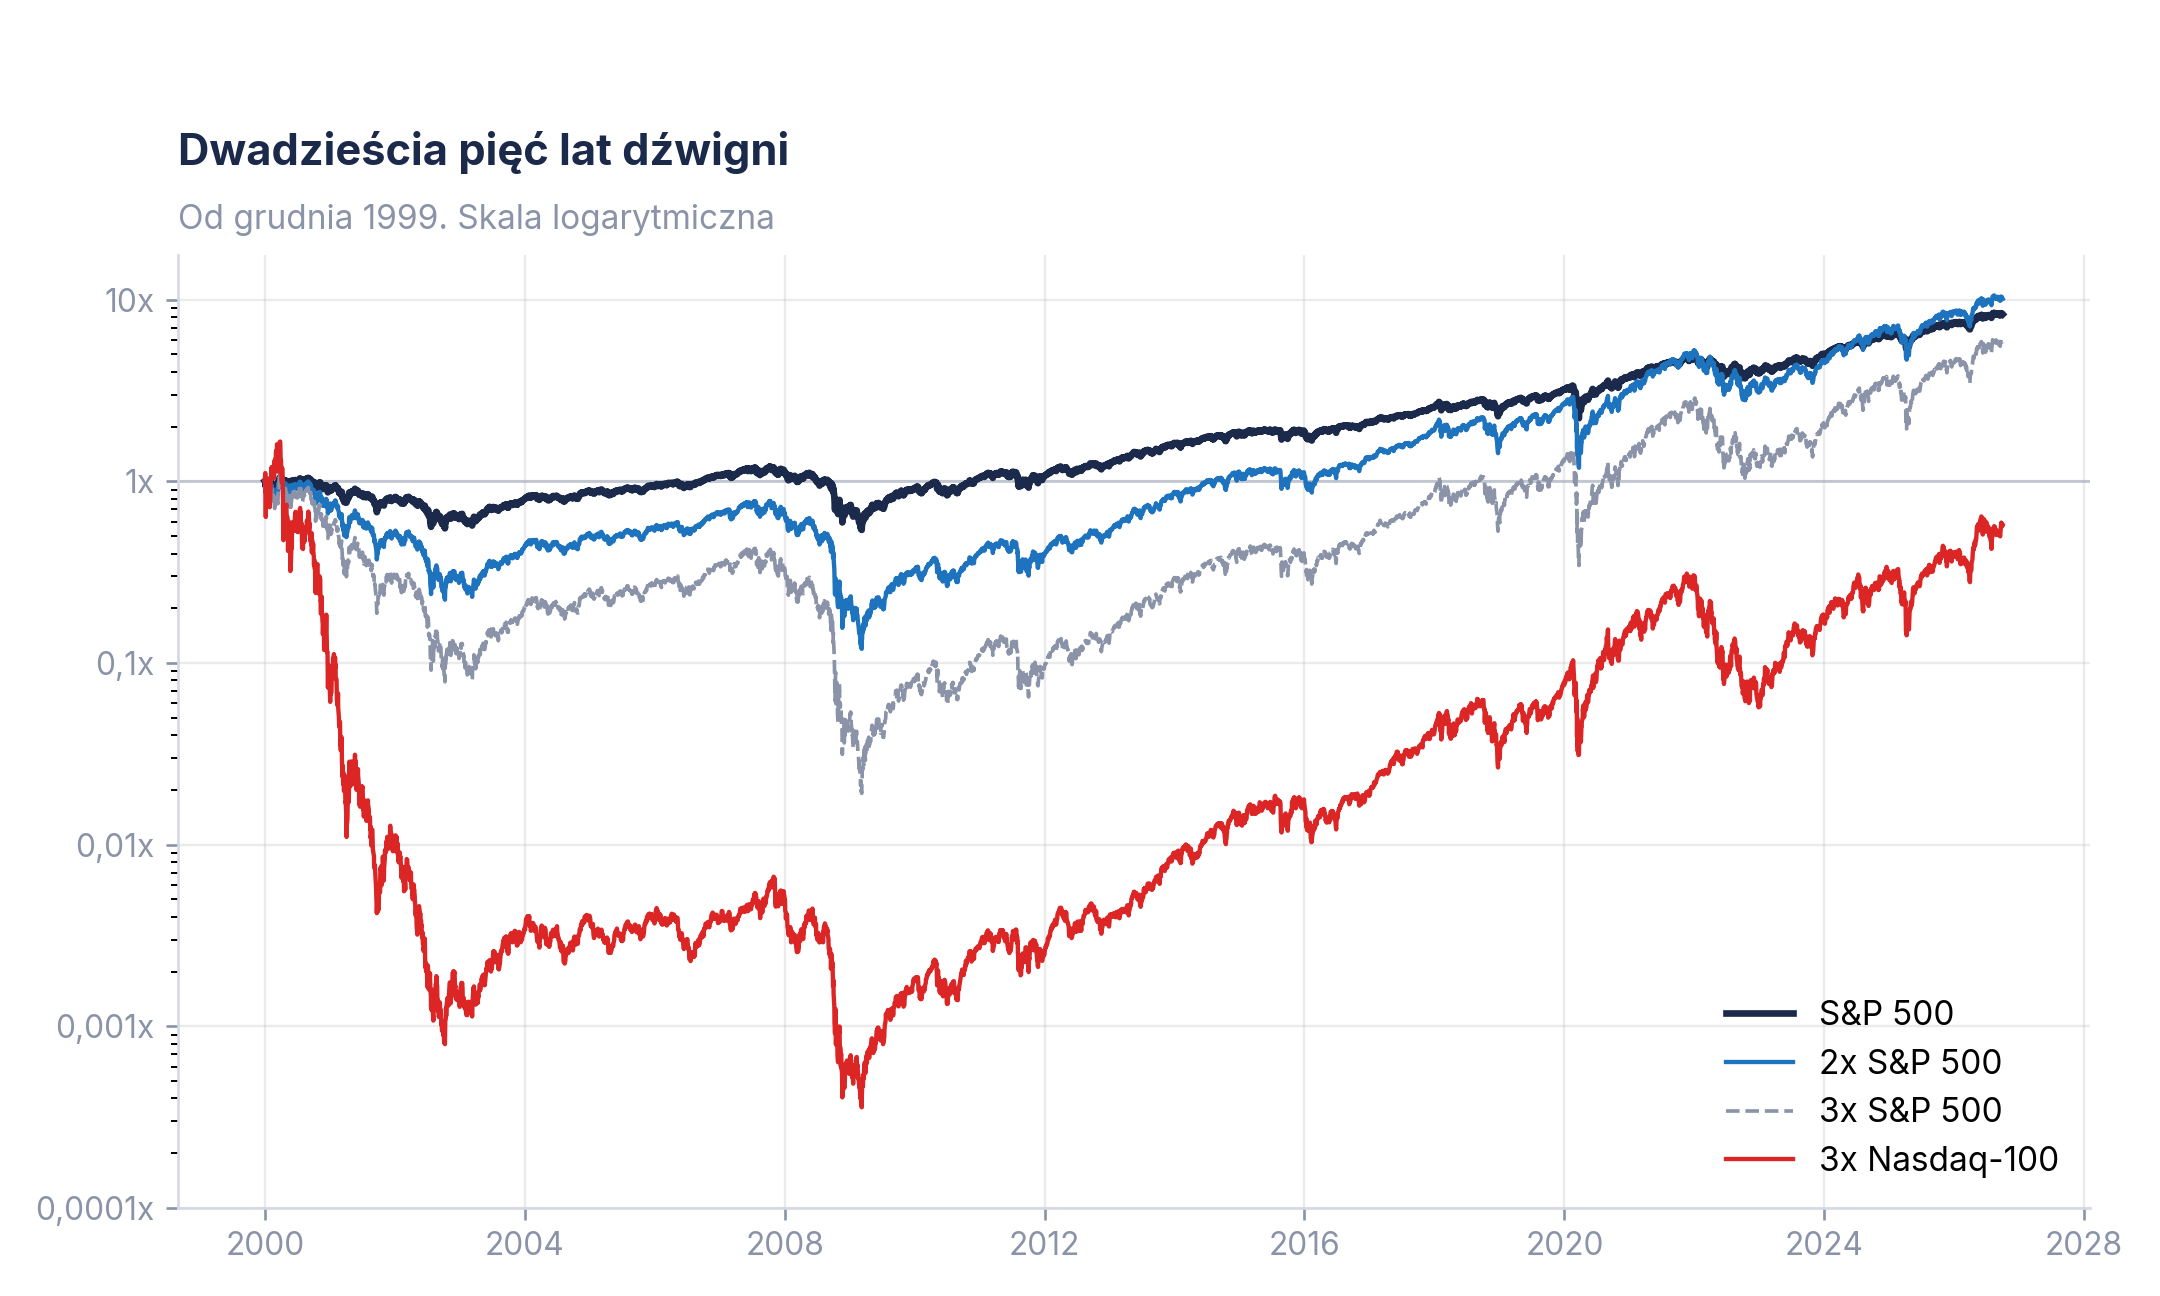
| Od grudnia 1999 do września 2026 | Cały okres | Rocznie | Największe obsunięcie |
|---|---|---|---|
| S&P 500 | +729% | 8,2% | -55,2% |
| 2x S&P 500 | +909% | 9,0% | -88,8% |
| 3x S&P 500 | +474% | 6,7% | -98,2% |
| Nasdaq-100 | +859% | 8,8% | -83,0% |
| 2x Nasdaq-100 | +436% | 6,5% | -98,9% |
| 3x Nasdaq-100 | -43% | -2,1% | -99,98% |
Najciekawszy jest wiersz drugi. Podwójna dźwignia na S&P 500 dałaby przez ćwierć wieku 9,0% rocznie wobec 8,2% dla zwykłego indeksu. Za podwojone ryzyko 0,8 p.p. rocznie, przy obsunięciu 89% zamiast 55%. Niewiele.
Przy wyższej dźwigni jest już tylko gorzej. Potrójny S&P 500 wypadłby słabiej niż podwójny. Potrójny Nasdaq-100 skończyłby pod kreską, mimo że sam Nasdaq-100 urósł o 859%.
Wynik instrumentu z dźwignią w długim horyzoncie zależy przede wszystkim od tego, w którym miejscu cyklu wypadł moment wejścia. Ta sama konstrukcja daje 43% rocznie przy starcie w 2010, a przy starcie w 1999 dałaby stratę. Różnica nie bierze się z jakości produktu ani z umiejętności inwestora, tylko z daty startu. Data startu działa na każdą inwestycję, ale dźwignia ten efekt mnoży.
Pięćdziesiąt lat
Ćwierć wieku to wciąż okres taniego pieniądza. Skoro model potrzebuje tylko notowań bazy i stopy bonów, cofnąłem go tak daleko, jak sięgają dane.
Fundusze indeksowe są starsze od ETF-ów, więc to one są tutaj bazą. Vanguard 500 Index notuje się od września 1976, a fundusz długich obligacji skarbowych od maja 1986. Ich notowania zawierają dywidendy, czyli to, co naprawdę dostaje inwestor. Dla Nasdaq-100 bazą jest od stycznia 1995 sam indeks z doliczoną dywidendą, około 0,35% rocznie, a od marca 1999 ETF QQQ. Wzór zostaje ten sam, zmienia się tylko długość szeregu.
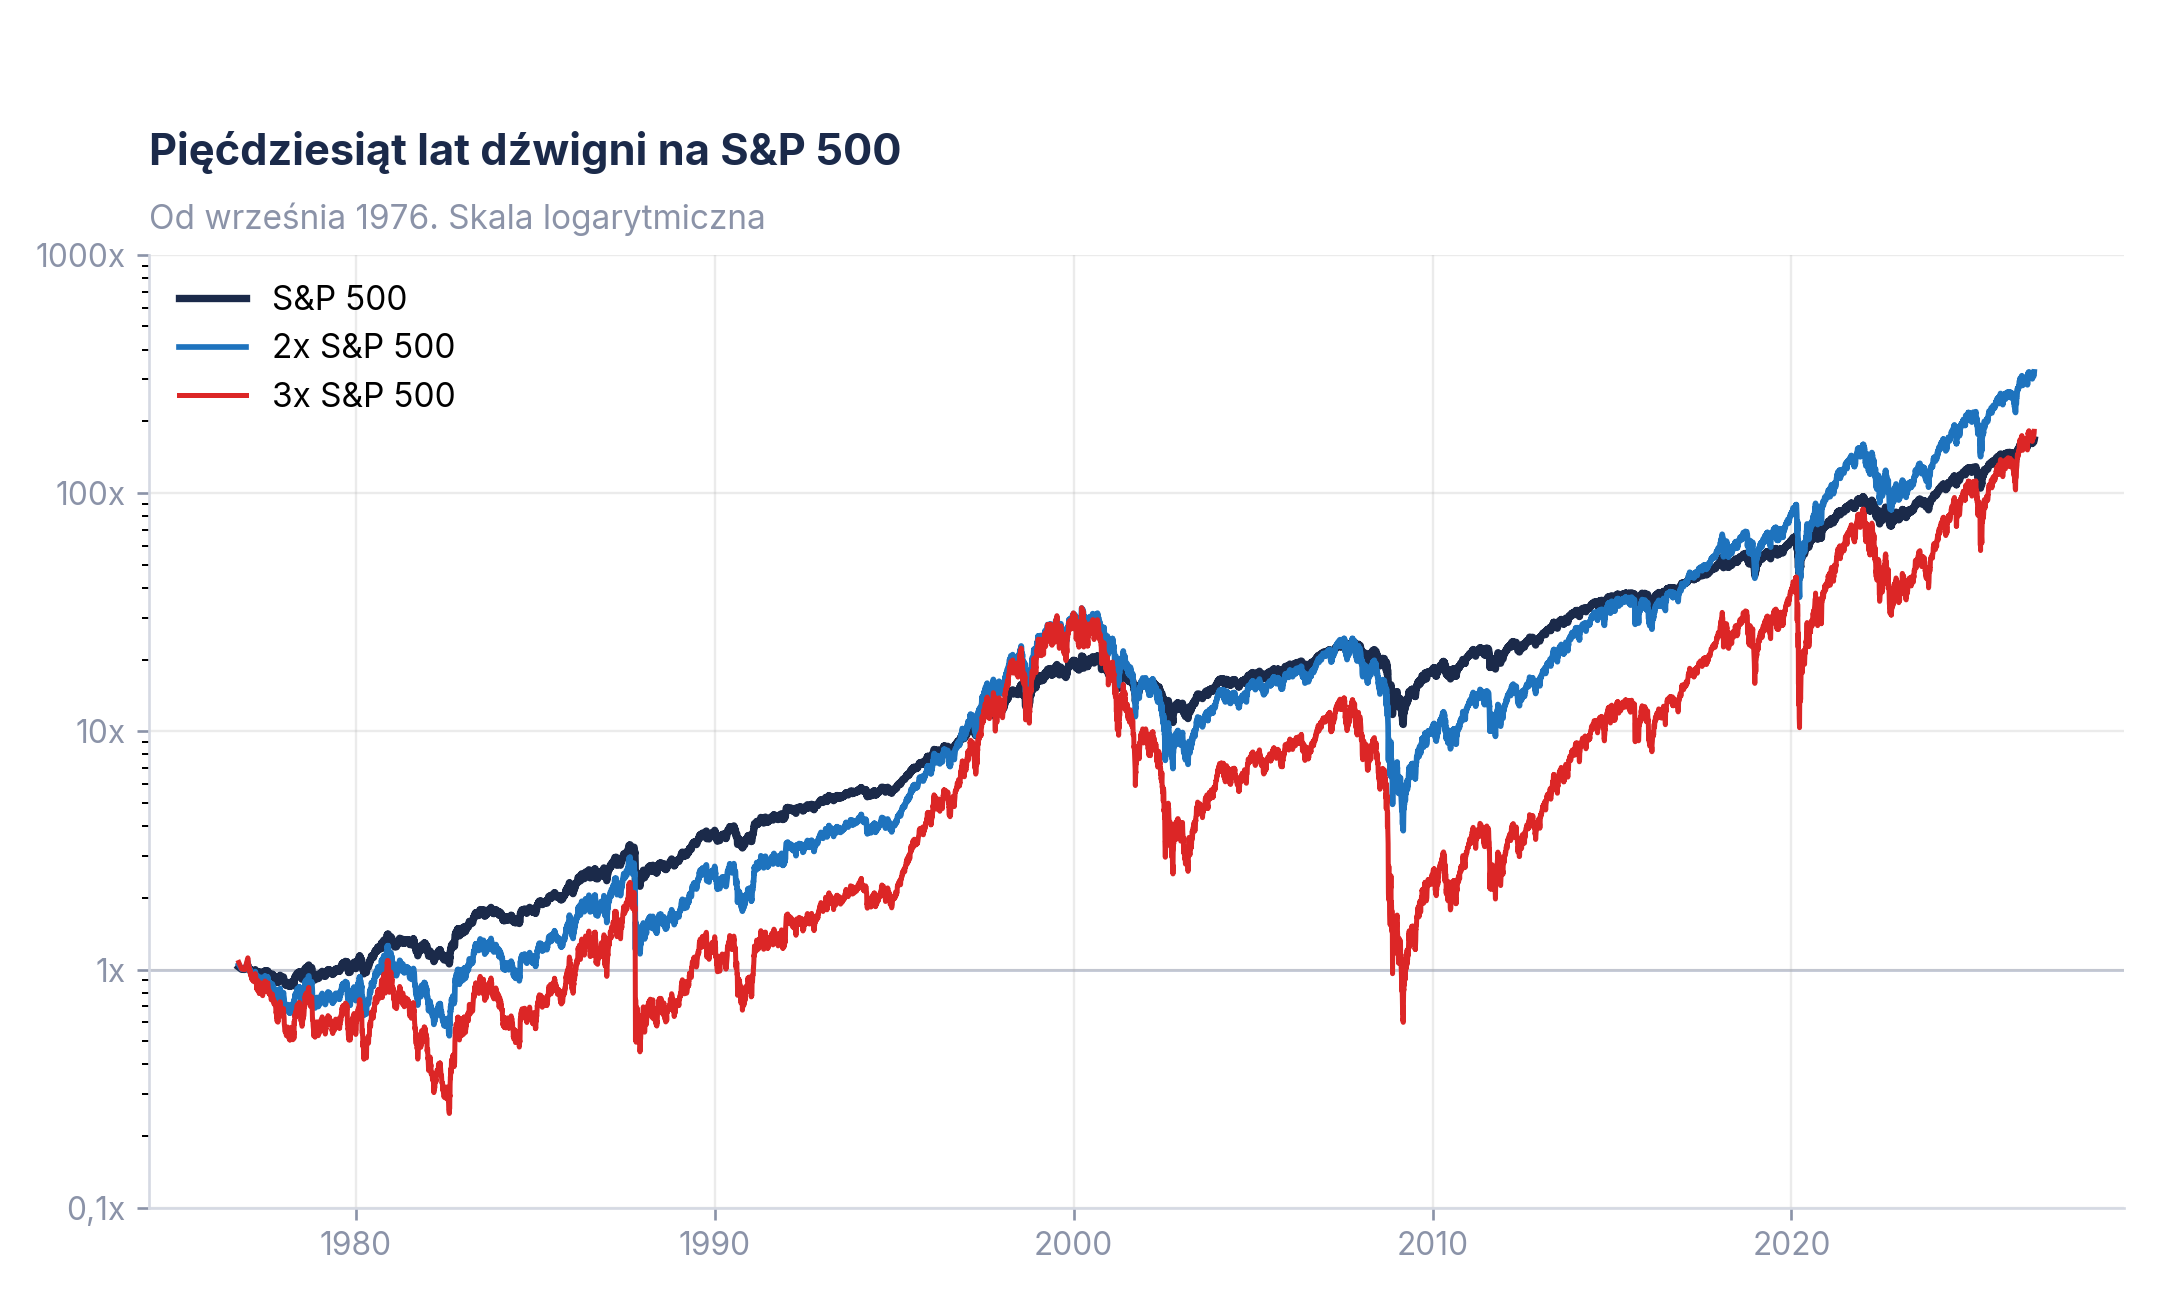
| Od września 1976 | Końcowa wartość | Rocznie | Największe obsunięcie |
|---|---|---|---|
| S&P 500 | 167x | 10,8% | -55,3% |
| 2x S&P 500 | 322x | 12,2% | -88,4% |
| 3x S&P 500 | 181x | 11,0% | -98,2% |
Przy ostatnim wierszu warto się zatrzymać. Przez pięćdziesiąt lat potrójna dźwignia na amerykański rynek akcji dałaby 11,0% rocznie wobec 10,8% dla zwykłego indeksu. Za potrojone ryzyko i obsunięcie 98% zostałoby 0,2 p.p. rocznie. To mniej niż błąd modelu na prawdziwych funduszach, który dochodzi do 0,27 p.p. rocznie, więc równie dobrze mogłoby być zero.
Podwojona wersja wyszłaby na swoje wyraźniej. 12,2% wobec 10,8%, czyli 1,4 p.p. rocznie, za obsunięcie 88,4% zamiast 55,3%.
Nasdaq-100 powtarza ten układ. Od 1995 roku urósł 89 razy. Jego wersja podwójna urosłaby 223 razy, a potrójna 76 razy, czyli mniej niż sam indeks, przy obsunięciu 99,98%. Inaczej wypadają długie obligacje skarbowe. Potrójna wersja funduszu długich obligacji przez czterdzieści lat dałaby 1,3% rocznie, gdy sam fundusz dał 4,6%. Obligacje wahają się mniej niż akcje, więc erozja jest tu ponad dwa razy mniejsza, około 4 p.p. rocznie wobec 9 przy akcjach. Zabija koszt pożyczki. Przy bonach średnio po 3,07% zjadałby 7,49% rocznie, więcej niż cały zysk z obligacji.
Sześć kryzysów
Przez pół wieku S&P 500 spadł od szczytu o ponad 20% dokładnie sześć razy. Poniżej spadek od szczytu danego okresu do jego dna.
| Kryzys | S&P 500 | 2x S&P 500 | 3x S&P 500 |
|---|---|---|---|
| bessa 1980-1982 | -25,1% | -58,2% | -77,2% |
| krach 1987 | -33,1% | -60,7% | -80,6% |
| bańka internetowa 2000-2002 | -47,5% | -78,8% | -92,4% |
| kryzys 2008 | -55,3% | -84,4% | -95,6% |
| covid 2020 | -33,8% | -59,2% | -76,7% |
| bessa 2022 | -24,6% | -46,9% | -64,1% |
W tej tabeli najważniejsze jest to, że zależność nie jest liniowa. Przy spadku indeksu o 55,3% w 2008 roku wersja potrójna straciłaby 95,6%. Nie trzy razy więcej, tylko prawie wszystko. Mnożnik dotyczy jednej sesji, a przez całą bessę składa się razem z erozją zmienności.
Obsunięcie 98,2% z tabeli 50-letniej jest głębsze niż 95,6% z 2008 roku, bo liczy się od szczytu z marca 2000, do którego potrójna wersja przed kryzysem 2008 nie zdążyłaby wrócić.
Dlaczego dekada decyduje o wszystkim
Ten sam wzór w latach osiemdziesiątych daje 9,2% rocznie, mniej niż sam indeks, a dekadę później 36,8%, dwa razy więcej niż indeks. Dużą część tej różnicy robi trzeci składnik. Koszt pożyczki zależy od stopy bonów, a ta zmieniała się przez pół wieku w sposób, który dziś trudno sobie wyobrazić. Kolumna z kosztem pożyczki to trzeci składnik wzoru policzony dla dźwigni 3.
| Dekada | Średnie bony | Roczny koszt pożyczki przy dźwigni 3 | S&P 500 | 2x | 3x |
|---|---|---|---|---|---|
| 1980-89 | 8,82% | 18,98% | 14,1% | 13,4% | 9,2% |
| 1990-99 | 4,85% | 11,03% | 17,9% | 27,7% | 36,8% |
| 2000-09 | 2,68% | 6,70% | -0,9% | -10,5% | -22,4% |
| 2010-19 | 0,55% | 2,45% | 13,2% | 22,8% | 31,4% |
| 2020-26 | 2,85% | 7,04% | 15,4% | 22,2% | 25,2% |
Lata osiemdziesiąte to przypadek podręcznikowy. Przy bonach po 8,82% sam koszt pożyczonych dwóch trzecich ekspozycji wynosiłby 18,98% rocznie. Dźwignia musiałaby najpierw zarobić na siebie, zanim zarobiłaby cokolwiek ponad to.
Dekadę później układ się odwrócił. Pieniądz staniał, trend był jednostronny i potrójna wersja dałaby 36,8% rocznie wobec 17,9% dla indeksu. Zaraz potem, przez całe lata 2000-2009, ten sam produkt oddawałby 22,4% rocznie, choć pożyczka była tańsza niż dekadę wcześniej. Tym razem wynik zrobiły dwie bessy.
Średnie oprocentowanie bonów w latach 1976-1999 wynosiło około 6,9%, a w latach 2000-2026 już tylko 1,93%. ETF-y z dźwignią powstały dopiero w drugim z tych okresów. Wszyscy znamy dźwignię z czasów taniego pieniądza i myślimy, że tak będzie zawsze.
Ile trwa powrót do punktu wyjścia
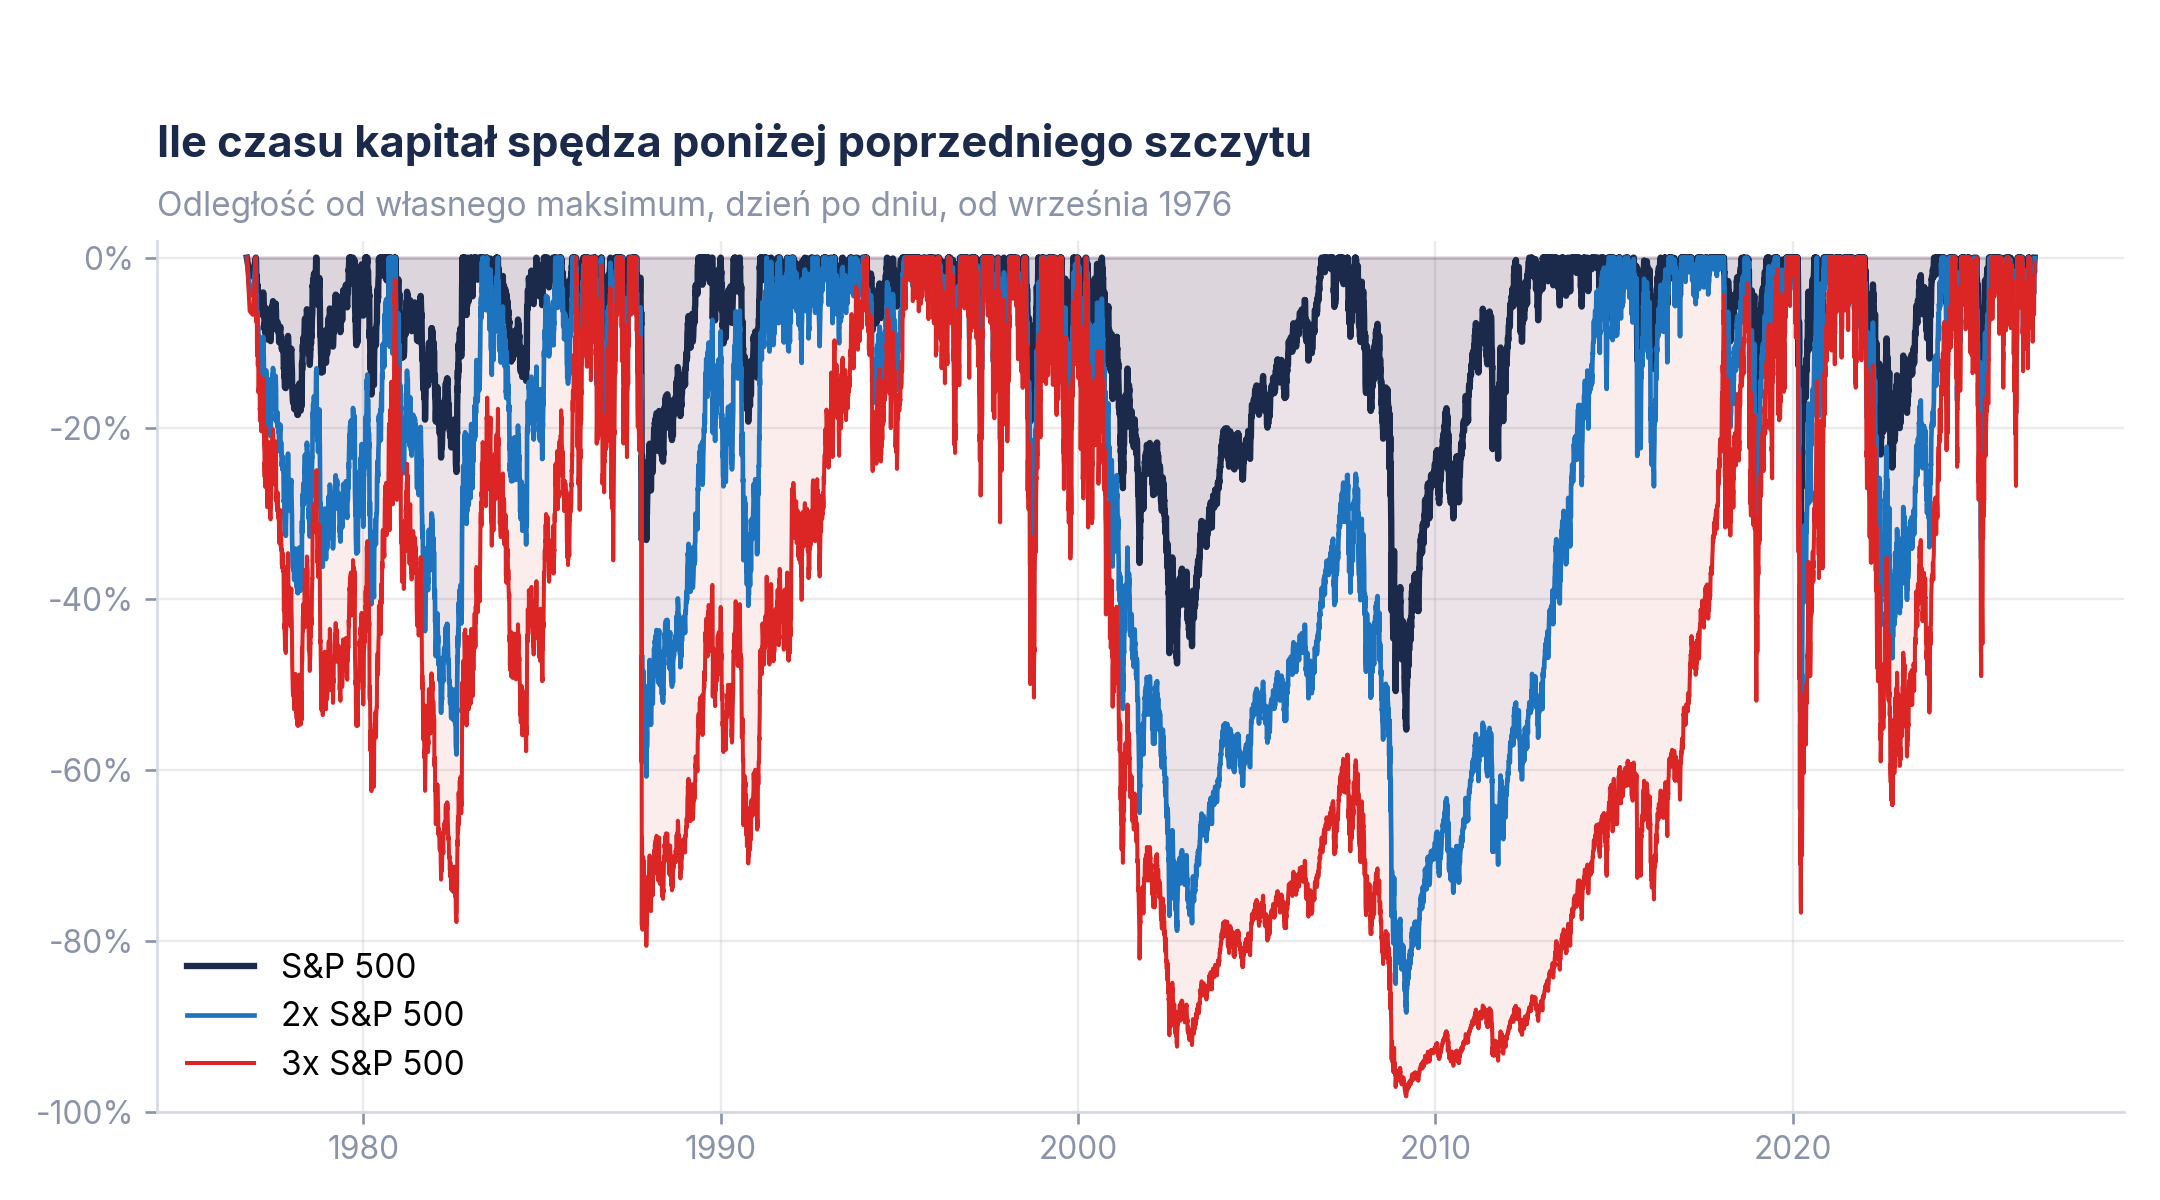
Szczyt sprzed pęknięcia bańki internetowej i data, w której kapitał wróciłby do tego poziomu.
| Wariant | Szczyt | Powrót | Czekanie |
|---|---|---|---|
| S&P 500 | wrzesień 2000 | październik 2006 | 6,1 roku |
| 2x S&P 500 | marzec 2000 | listopad 2014 | 14,6 roku |
| 3x S&P 500 | marzec 2000 | listopad 2019 | 19,6 roku |
Podwójna dźwignia wydłużyłaby czekanie 2,4 raza, a potrójna 3,2 raza. Dwadzieścia lat poniżej poprzedniego szczytu to więcej, niż większość z nas wytrzyma z jakąkolwiek inwestycją.
Wszystkie możliwe momenty wejścia
Jedna data startu to jedna historia, a wynik za 25 czy 50 lat zależy od tego, którą się wybrało. Żeby nie polegać na jednej dacie, wziąłem każdą sesję od września 1976 roku jako możliwy dzień wejścia. Dla każdej sprawdziłem, ile zwykły indeks i jego wersje z dźwignią dałyby przez następne 5, 10, 20 i 30 lat. Okien dwudziestoletnich jest w ten sposób około 7500, pięcioletnich ponad 11 000. Poniżej udział okien, w których wersja z dźwignią skończyłaby wyżej od zwykłego indeksu.
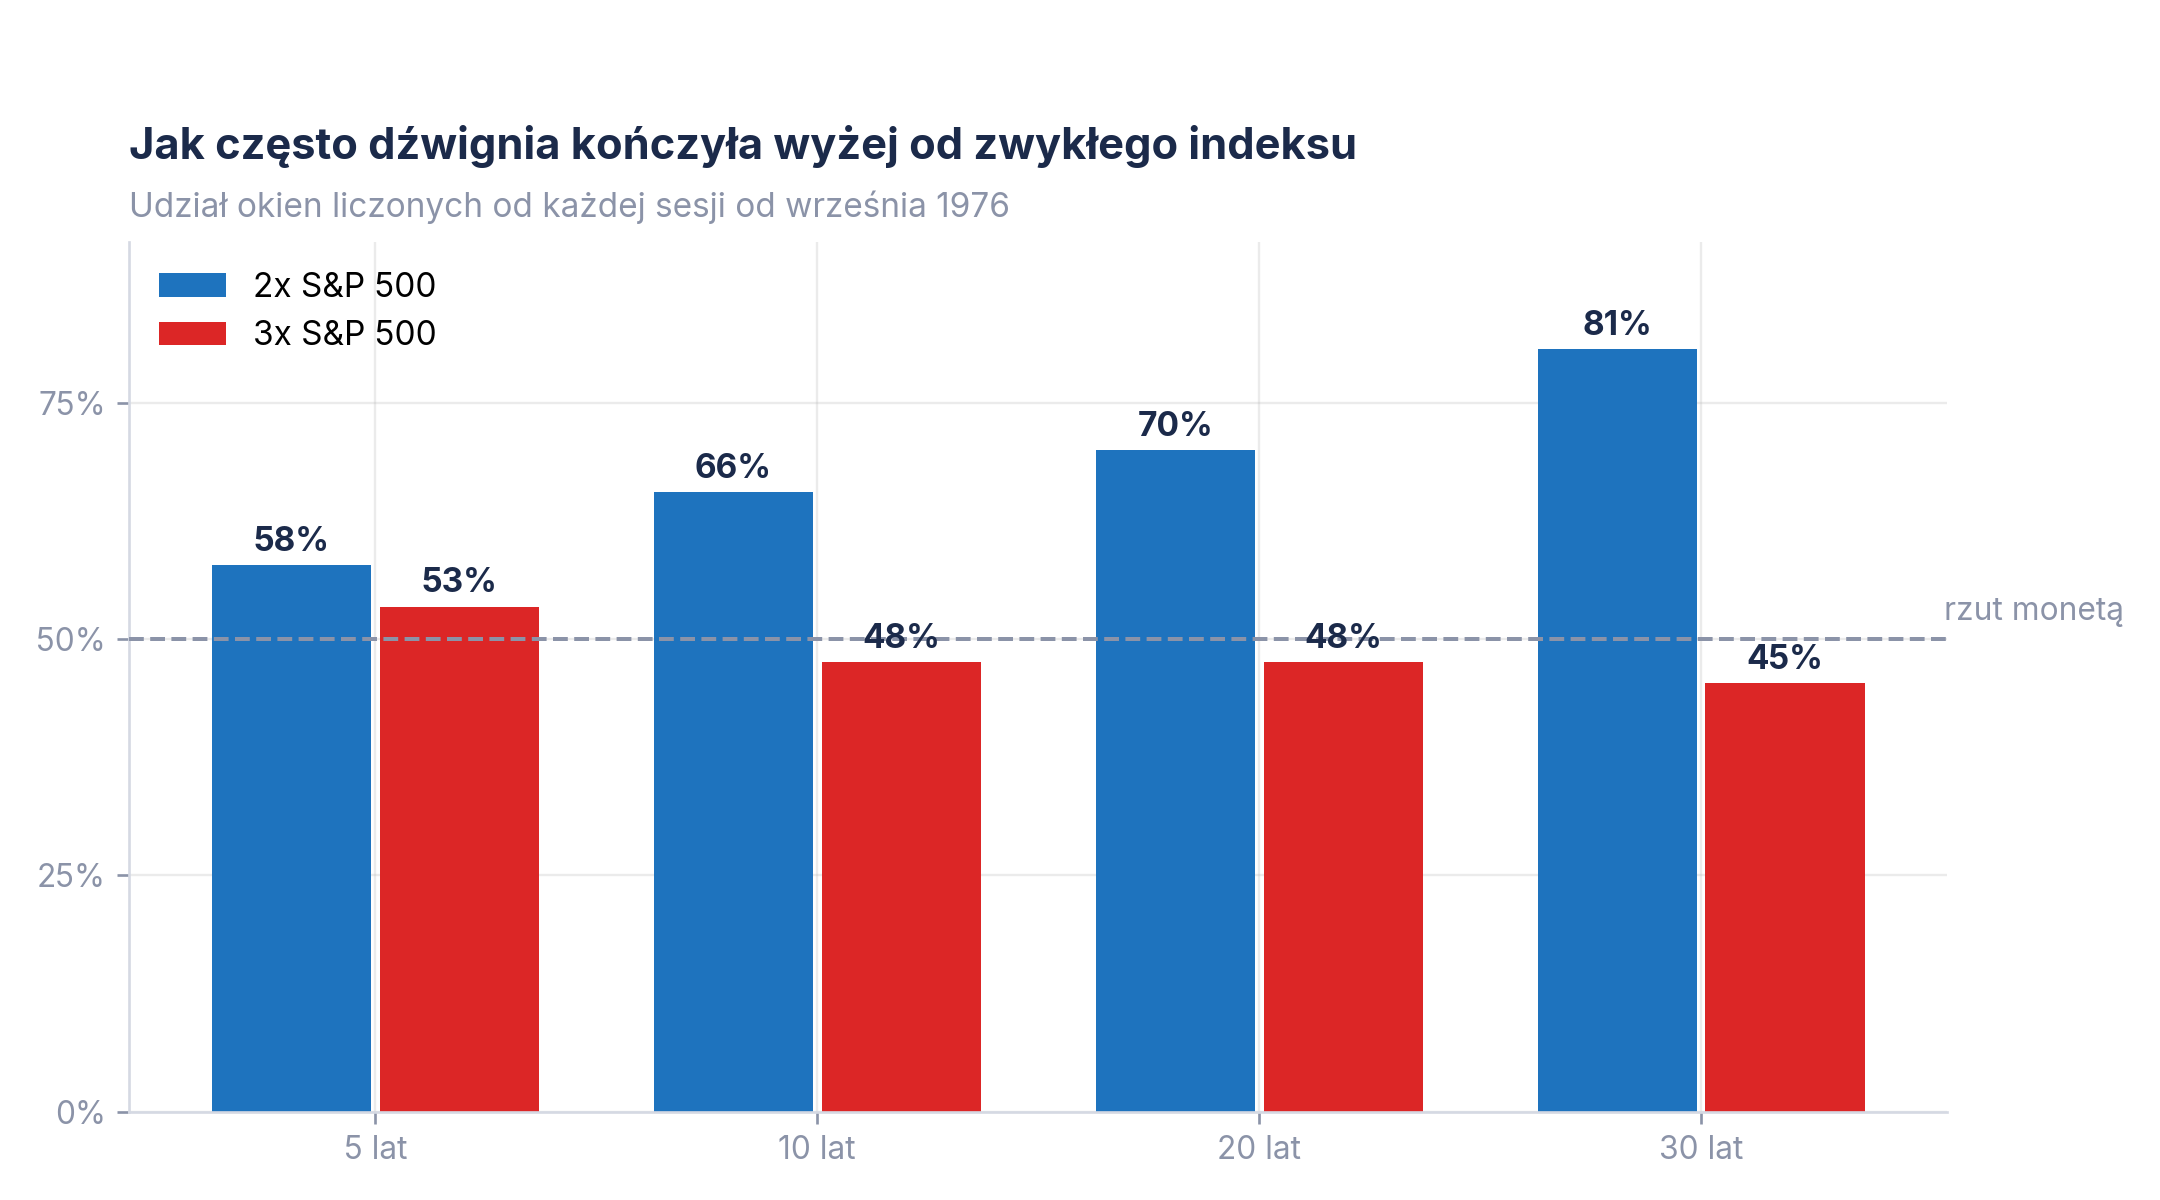
Im dłuższe okno, tym lepiej wypadałaby dźwignia podwójna i tym trwalej potrójna zostawałaby w tyle. Zwykły S&P 500 od 1976 roku w żadnym dwudziestoletnim oknie nie skończył ze stratą. Najgorsze dało 4,3% rocznie, najlepsze 16,5%. Potrójna wersja w tych samych oknach kończyłaby gdziekolwiek między -4,5% a 24,1% rocznie, zależnie od daty startu.
Czego to nie dowodzi
Model jest sprawdzony tam, gdzie istnieją prawdziwe notowania funduszy, czyli od 2006 roku. Przeniesienie go do roku 1976 to już ekstrapolacja. Te 0,67% wyznaczyłem na współczesnych funduszach, a w latach dwucyfrowych stóp to właśnie koszt pożyczki decyduje o wyniku. Lata osiemdziesiąte są więc najbardziej wrażliwe na to założenie.
Jak bardzo wynik zależy od spreadu, widać po jednym teście. Ten sam model na tych samych 50 latach, tylko ze spreadem od 0,5% do 1,0%. Potrójny S&P 500 dawałby wtedy od 10,2% do 11,3% rocznie. Indeks ma 10,8% i leży w środku tego pasma. Podwójny dawałby od 11,9% do 12,4% i cały czas byłby nad indeksem.
Wychodzą z tego dwa wnioski. Przewaga podwójnej dźwigni nad indeksem nie zależy od tego, jaki spread się przyjmie, więc da się jej bronić. Porównania potrójnej dźwigni z indeksem nie da się rozstrzygnąć, bo pół punktu procentowego w cenie pożyczki przerzuca je z „gorzej” na „lepiej”. Przy potrójnej dźwigni o tym, czy przez pół wieku wyszłoby się na plus wobec indeksu, decyduje koszt pieniądza, a nie rynek.
Podsumowanie
Historię, której nie ma, da się policzyć i da się sprawdzić. Wzór na dzienny zwrot funduszu z dźwignią ma trzy składniki i każdy ma źródło w danych publicznych. Puszczony na okresie, w którym fundusz już istnieje, trafia jego roczną stopę z błędem od 0,02 do 0,27 p.p. i odtwarza obsunięcia z dokładnością od 0,1 do 0,7 p.p. W pięciu przypadkach na sześć raczej zaniża, niż koloryzuje.
Wynik takiego funduszu w długim horyzoncie zależy głównie od lat, w których się go trzyma, nie od samego produktu. Ta sama konstrukcja dałaby 9,2% rocznie w latach osiemdziesiątych, 36,8% w dziewięćdziesiątych i -22,4% w pierwszej dekadzie tego wieku. Decydowały dwie rzeczy, na które fundusz nie ma wpływu. Cena pieniądza i to, czy rynek szedł w jedną stronę, czy się szarpał.
Mnożnik z nazwy funduszu i mnożnik w wyniku to dwie różne liczby. Przez pięćdziesiąt lat potrójna dźwignia na S&P 500 dałaby wynik tylko o 0,2 p.p. rocznie lepszy od indeksu, przy obsunięciu 98%. Podwójna dałaby o 1,4 p.p. rocznie więcej niż indeks, przy obsunięciu 88,4% zamiast 55,3%.
Czas potrzebny na powrót do poprzedniego szczytu rośnie szybciej niż dźwignia. Po szczycie z 2000 roku zwykły indeks potrzebował 6,1 roku na powrót, wersja podwójna potrzebowałaby 14,6, a potrójna 19,6.
Z tego wynika, dlaczego ETF-y z dźwignią źle znoszą strategię buy and hold, czyli trzymanie latami bez reguły wyjścia. Potrójna dźwignia przez pół wieku nie dałaby nic ponad indeks, a podwójna dałaby więcej tylko temu, kto wytrzymałby obsunięcie 88%. Prospekty mówią o horyzoncie jednego dnia nie dla ozdoby. Rozwiązaniem może być systemowa reguła wejścia i wyjścia, która trzyma dźwignię tylko wtedy, gdy rynek jest w trendzie wzrostowym, i wychodzi z niej, zanim erozja i bessa zrobią swoje.
Jedna uwaga do Porównywarki strategii TAA dostępnej na blogu. Wynik ETF-u z dźwignią od 2000 roku jest tam częściowo odtworzony modelem, dla TQQQ przez pierwsze dziesięć lat, a jego poziom zależy od tego, ile kosztował pieniądz w tamtych latach. Żeby zobaczyć same prawdziwe notowania, wystarczy ustawić początek okresu na datę debiutu funduszu.
Dźwignia nie jest zła ani dobra. Jest droga, i to w sposób, którego na wykresie od 2010 roku nie widać. Jak ją stosować systemowo, pokazuję na przykładzie strategii z ETF-ami z dźwignią w tej samej porównywarce. Tam widać, co reguła wejścia i wyjścia robi z tymi samymi funduszami.
Pozdrawiam i życzę tylko udanych inwestycji!
Wyniki pochodzą z symulacji na dziennych zamknięciach i opisują zachowanie modelu, nie rekomendację. Nie uwzględniają kosztów transakcyjnych ani podatku. Wyniki historyczne nie zapowiadają przyszłych.
Źródła
- Marco Avellaneda, Stanley Zhang, Path-Dependence of Leveraged ETF Returns, SIAM Journal on Financial Mathematics 1, 2010, s. 586-603. Model dzienny to wzór (1) na stronie 590, rozkład różnicy na erozję zmienności i koszty to wzór (4) na stronie 591 i jego dokładny odpowiednik (10) na stronie 592. Pełny tekst dostępny bez opłat.